La fine dell’eccezionalismo francese?
Il 31 maggio 2016 a Jean-Claude Juncker, allora presidente della Commissione europea, venne chiesto perché Bruxelles si mostrasse così indulgente verso le ripetute violazioni delle regole di bilancio europee da parte della Francia. La risposta fu breve ed eloquente: “Parce que c’est la France” (“Perché è la Francia”)[1]. Dieci anni dopo, la spesa pubblica francese ha raggiunto il 57% del PIL, contro una media del 50% nell’Eurozona. Il deficit supera il 5% del PIL, a fronte del 2,9% dell’area euro nel suo complesso. La Francia è inoltre l’unico Paese del G7 in cui il rapporto debito/PIL è oggi più alto che nel 2020, al culmine della pandemia di COVID-19. Per vent’anni Parigi ha goduto di un privilegio che era un’eccezione all’interno dell’Eurozona: condurre una politica di bilancio generosa senza mai doverne rispondere, né a Bruxelles né, finora, ai mercati.
Con la brusca ondata di vendite che ha investito il debito pubblico francese nell’autunno 2026, questa situazione sembra giunta al capolinea. Lo spread tra i rendimenti dei titoli di Stato decennali francesi e tedeschi (spread OAT-Bund) si attestava intorno agli 86 pb a inizio mese ed è salito fino a 160 pb a ottobre. Il rendimento dell’OAT decennale ha superato la soglia del 5% per la prima volta da oltre vent’anni. Oggi la Francia si finanzia quindi a costi più elevati di tutti gli ex Paesi della periferia dell’euro. Paga inoltre più di quanto giustificherebbe il suo rating ufficiale AA-: segno che i mercati potrebbero aver già scontato un esito negativo delle imminenti decisioni delle agenzie di rating (Figura 1). Lo stesso messaggio arriva dal costo annuo per assicurare il debito pubblico francese contro il rischio di default a cinque anni. Da metà settembre i CDS sono grosso modo raddoppiati, fino a circa 77 pb, livelli in linea con quelli dei Paesi con rating in area BBB.
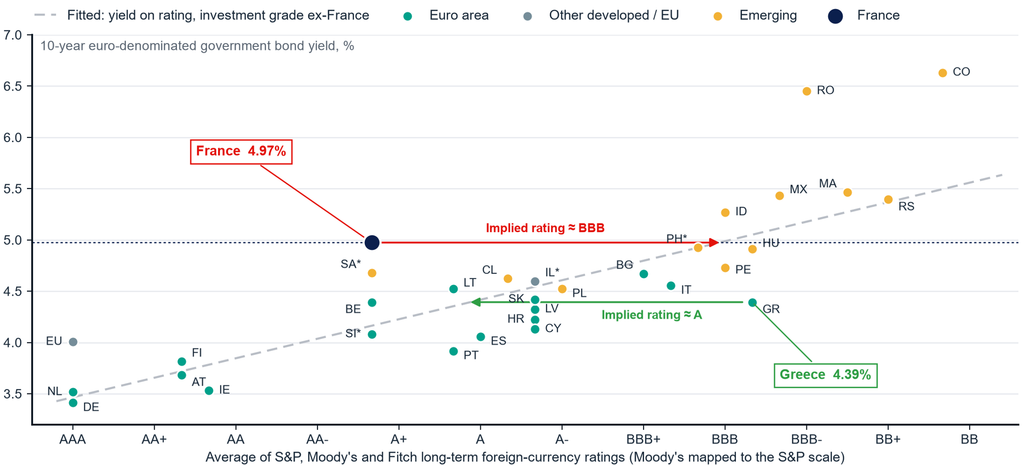
Figura 1. Rendimenti dei titoli di Stato decennali denominati in euro rispetto al rating sovrano medio (S&P, Moody’s, Fitch). Fonte: Bloomberg, 19 October 2026. Germany, France, Italy, Spain, Portugal, Belgium, Netherlands, Austria, Finland, Ireland, Greece: generic 10-year benchmark yields. Other sovereigns: EUR-denominated fixed-coupon bonds of at least EUR 500m, yield interpolated to 10 years between the bonds either side (* = interpolation across a gap of more than 4 years). Ratings: issuer ratings (Bloomberg). Fit: OLS of yield on rating notch across 29 investment-grade sovereigns excluding France. Non-euro-area issuers’ EUR bonds are mostly foreign-law eurobonds and less liquid than OATs. Chart: Algebris Investments.
Non si tratta soltanto della versione francese del sell-off obbligazionario globale. I rendimenti sono effettivamente in rialzo ovunque. A spingerli sono il crescente peso del debito a livello globale, le massicce emissioni degli hyperscaler, i timori sull’inflazione e politiche monetarie più restrittive. In Francia, però, il fattore principale sembra essere un riprezzamento del rischio fiscale del Paese. Nei precedenti episodi di sell-off globale non legati a shock europei, i rendimenti francesi si sono storicamente mossi in linea con quelli tedeschi: i rialzi dell’OAT decennale sono stati pari a 0,7-1,6 volte quelli del Bund[2]. Questo legame ha retto anche negli episodi più marcati. Durante il taper tantrum del 2013, il rendimento del Bund è salito di 88 pb e quello francese di 96 pb (1,1 volte). Questa volta, però, è andata diversamente. Nel sell-off globale tra fine agosto e inizio ottobre, il rendimento del Treasury decennale è salito di 49 pb e quello del Bund di 14 pb. I rendimenti francesi sono invece aumentati di 63 pb, quasi cinque volte il movimento del Bund (Figura 2). Solo un quinto del rialzo dei rendimenti francesi nell’ultimo sell-off globale è riconducibile a fattori globali. Il resto riflette un rischio idiosincratico propriamente francese. A ulteriore conferma, i rendimenti degli OAT hanno continuato a salire anche dopo che Treasury e Bund avevano cominciato a ritracciare.
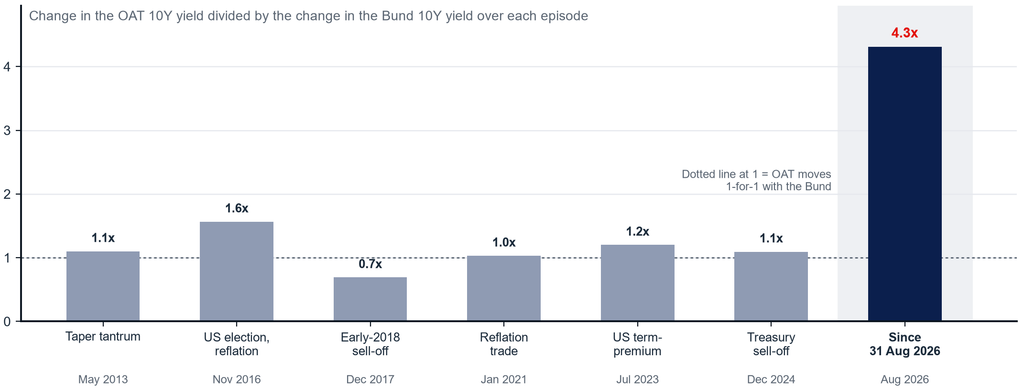
Figura 2. Rapporto tra le variazioni dei rendimenti decennali di OAT e Bund negli episodi di sell-off obbligazionario globale, a confronto con l’episodio attuale. Source: Bloomberg generic 10Y yields. Global bond sell-offs driven by US and global rates, start to end of each episode; H1 2022 excluded (ECB exit from QE: euro-specific). Past episodes: ratio between 0.7x and 1.6x, average 1.1x. Current episode: 31 August to 09 October 2026, Bund +16bp, OAT +68bp. Chart: Algebris Investments.
La politica del caos
Il deterioramento dei fondamentali francesi è stato un processo lento. A rendere diverso questo episodio è la politica: il dibattito parlamentare sulla legge di bilancio 2027 sta infatti mettendo a nudo la profonda polarizzazione del sistema politico francese. È una frattura destinata a protrarsi fino alle prossime presidenziali e oltre (Figura 3, a destra). La manovra presentata dal governo punta a risparmi per 54 miliardi di euro. A sei mesi dal voto, però, nessun partito in Parlamento sembra disposto ad assumersi la responsabilità di misure di “austerità” contro cui i francesi hanno già cominciato a scendere in piazza.
Il 21 settembre gli studenti delle scuole secondarie dei quartieri disagiati di Parigi hanno iniziato a disertare le lezioni per protestare contro le carenze e il degrado degli istituti. Nel giro di due settimane il boicottaggio si è esteso a tutto il Paese. Alla protesta si sono uniti insegnanti e sindacati, e davanti alle scuole si sono verificati scontri. Sabato 17 ottobre circa 550.000 persone hanno sfilato in tutta la Francia, di cui 110.000 a Parigi. La protesta è degenerata in violenze, saccheggi e incendi. Il municipio di Limoges, un edificio di 143 anni, è andato in gran parte distrutto, quello di Marsiglia è stato preso d’assalto e quasi 2.400 persone sono state arrestate. Dopo una seconda giornata di disordini, il primo ministro Lecornu ha imposto coprifuoco parziali.
Le proteste esplose nelle ultime settimane rendono politicamente più costoso appoggiare i tagli alla spesa. In assenza di un accordo politico all’Assemblea nazionale, il governo può far passare la manovra ricorrendo all’articolo 49.3. Questa procedura prevede l’adozione del testo, a meno che una mozione di sfiducia non ottenga la maggioranza assoluta. Nell’iter di bilancio francese il 49.3 è diventato quasi una prassi, ma questa volta il suo utilizzo è rischioso. I socialisti hanno minacciato di votare la sfiducia. La leader del Rassemblement National, Marine Le Pen, finora non si è sbilanciata, e il suo voto sarebbe decisivo. Se la mozione passasse, insieme al governo cadrebbe anche la manovra. Alla Francia non resterebbe che prorogare il bilancio 2026, con un conseguente aumento del deficit proprio mentre la percezione del rischio fiscale sta già spingendo al rialzo i rendimenti.
Di fronte al rischio che la manovra naufraghi, il governo potrebbe ricorrere a un’“opzione nucleare”. Se il Parlamento non si pronuncia sulla manovra entro 70 giorni dalla sua presentazione (cioè intorno a metà dicembre), l’articolo 47 consente infatti al governo di imporla per ordinanza. Si tratta di una strada mai percorsa nella Quinta Repubblica, che con ogni probabilità sfocerebbe in una mozione di sfiducia destinata a far cadere il governo. A differenza di quanto avviene con il 49.3, però, il bilancio adottato per ordinanza sopravvivrebbe alla caduta dell’esecutivo. Da un lato, la Francia avrebbe una manovra moderatamente restrittiva in vigore per tutto il periodo pre-elettorale. Questo rassicurerebbe i mercati e faciliterebbe il dialogo con le istituzioni europee. Dall’altro, le conseguenze più ampie del ricorso a un potere mai sperimentato, in una fase di disordini sociali, sono evidentemente difficili da prevedere.
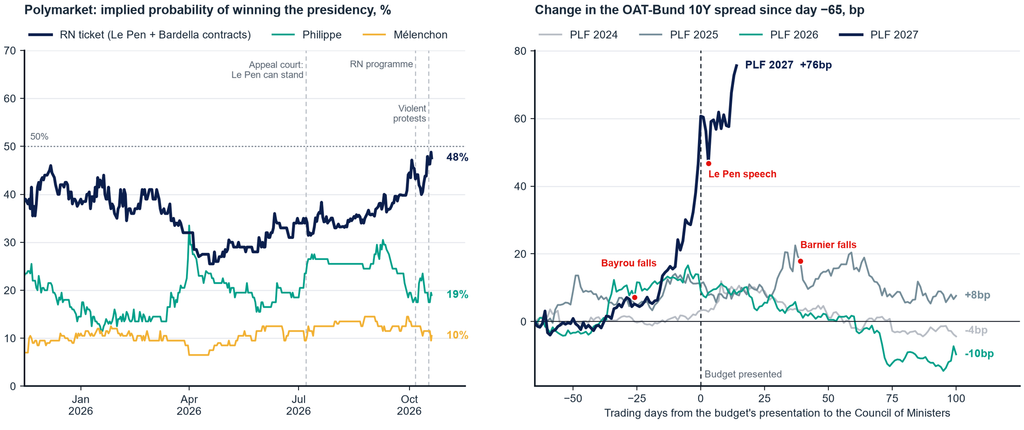
Figura 3. Probabilità di vittoria alle presidenziali (a sinistra) e spread OAT-Bund a 10 anni nel corso di quattro negoziati di bilancio (a destra). Left: Polymarket, “Next French Presidential Election” (resolves to the winner). Yes-token prices, daily at 00:00 UTC; last point = order-book midpoint on 19 Oct 2026. RN ticket = Le Pen + Bardella contracts. Implied probabilities before fees, not adjusted for the overround. Launch day (14 Nov 2025) excluded. Right: Bloomberg (GFRNI10 minus DGBR10). Day 0 = draft budget (PLF) to the Council of Ministers: 27 Sep 2023, 10 Oct 2024, 14 Oct 2025, 1 Oct 2026. Widening from day -65 to day 0: PLF 2024 +3bp, PLF 2025 +1bp, PLF 2026 +9bp, PLF 2027 +61bp. Daily to 19 October 2026. Chart: Algebris Investments.
L’orizzonte che si allontana
Al di là delle incertezze del negoziato sul bilancio, l’attenzione è rivolta alle presidenziali del 2027. A sette mesi dal primo turno, gli ultimi sondaggi danno Marine Le Pen nettamente in testa, con il 32–36% delle intenzioni di voto. Jean-Luc Mélenchon (15–18%) ed Édouard Philippe (13–23%) si contendono il secondo posto[3]. Al ballottaggio, Le Pen è data vincente contro entrambi (Figura 3, a sinistra). L’ipotesi di un secondo turno tra due candidati populisti, uno all’estrema destra e l’altro all’estrema sinistra dello spettro politico francese, ha attirato l’attenzione dei mercati. Il programma di Mélenchon prevede di “disobbedire” alle regole di bilancio europee e di aumentare in modo consistente la spesa pubblica. Prevede inoltre di cancellare la quota di debito pubblico oggi detenuta dalla Banque de France, pari a circa il 18% del totale. È un piano che metterebbe a rischio la permanenza della Francia nell’euro. Per gli investitori obbligazionari, la domanda è quindi diventata un’altra: in un ballottaggio contro Mélenchon, Le Pen potrebbe rappresentare in modo credibile l’opzione del rigore sui conti? La sua campagna più recente su questo tema lascia intendere che ne sia perfettamente consapevole.
Il programma di finanza pubblica presentato di recente dal Rassemblement National ha tutte le carte in regola per apparire rigoroso. Il piano promette risparmi netti per 140 miliardi di euro entro il 2032, quasi la metà dei quali già nel primo anno (66 miliardi, pari al 2,1% del PIL, nel 2027). Il deficit scenderebbe dal 5,4% del PIL nel 2026 al 3,7% nel 2027 e al 2,2% nel 2032, con un avanzo primario a partire dal 2028. Il debito calerebbe dal 119% del PIL nel 2027 al 112% nel 2032. Sulla carta, i risparmi servirebbero a finanziare 53 miliardi di sgravi fiscali nel 2027 e 16 miliardi di nuova spesa. L’intero percorso di risanamento sarebbe ancorato a una “regola d’oro” di bilancio da adottare per referendum. La regola imporrebbe un aggiustamento minimo dello 0,5% del PIL qualora il debito superi il 60% del PIL.
Sembra quasi troppo bello per essere vero. Secondo una valutazione indipendente dell’Institut de l’Entreprise, circa l’80% dei risparmi indicati nel piano per il 2031 non è documentato, poggia su basi giuridiche fragili oppure non ha alcun effetto concreto sul deficit[4]. I risparmi credibili sono stimati in appena 3 miliardi nel 2027 e 7,5 miliardi nel 2031. Su queste basi, nel 2031 il deficit raggiungerebbe il 6,5% del PIL e il rapporto debito/PIL si avvicinerebbe al 130%. Ma il principale motivo di scetticismo è probabilmente lo stesso che ha portato la Francia dove si trova oggi: “perché è la Francia”. Negli ultimi vent’anni, ogni nuova edizione delle previsioni di bilancio francesi ha promesso il risanamento dei conti, ma l’orizzonte si è costantemente spostato più in là (Figura 4). Escludendo le fasi di ripresa post-crisi, la più ampia riduzione annua del deficit mai realizzata dalla Francia è stata pari all’1,1% del PIL, nel 2018. In quelle fasi post-crisi, del resto, l’aggiustamento si è tradotto soprattutto nel ritiro delle misure di sostegno straordinarie. L’aggiustamento promesso dal RN per il 2027 sarebbe circa il doppio. E andrebbe per giunta realizzato a partire da metà anno.
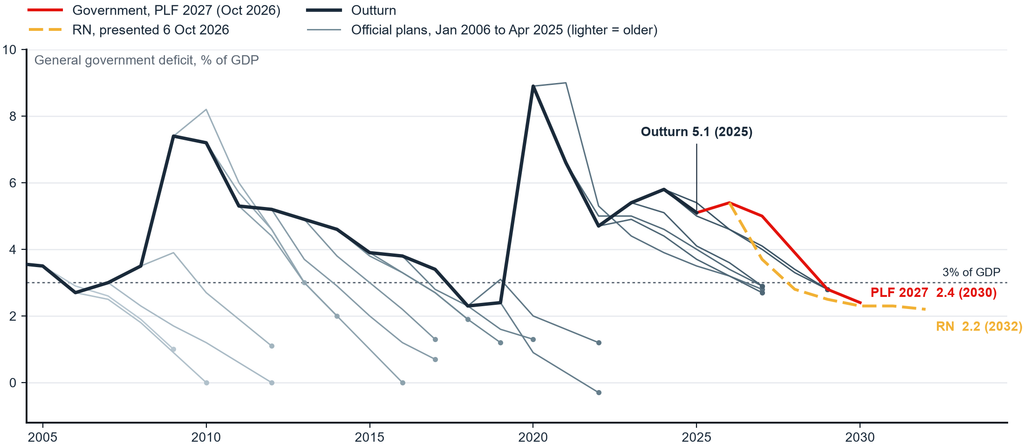
Figura 4. Aggiustamento di bilancio promesso dalla Francia in vent’anni di Programmi di stabilità, a confronto con il deficit effettivamente registrato.
Fonte: French Stability Programmes Jan 2006 to Apr 2024, medium-term fiscal-structural plan Oct 2024, annual progress report Apr 2025 (Trésor, budget.gouv.fr, European Commission); PLF 2027 and annexed RESF (2028-30 path described as contingent in RN presentation of 6 Oct 2026). Outturn: actual deficit per Eurostat gov_10dd_edpt1 (April 2026 notification), including all subsequent statistical revisions. Each plan is drawn from the outturn for the last year completed at publication, followed by its official targets. The 2006-07 programmes give low- and high-growth scenarios; the low-growth (reference) scenario is shown. The April 2020 programme (2020 only, no medium-term path) is not shown. Chart: Algebris Investments.
Una vittoria di Le Pen, del resto, potrebbe non sciogliere del tutto il nodo su chi governerà la Francia, prolungando l’incertezza. Con ogni probabilità il nuovo presidente scioglierebbe il Parlamento e indirebbe elezioni a giugno 2027. Secondo i sondaggi, quel voto non consegnerebbe necessariamente la maggioranza al RN[5]. La presidente Le Pen potrebbe così ritrovarsi con un Parlamento privo di maggioranza, dominato da schieramenti ostili e con visioni molto distanti sulla politica di bilancio. In un simile contesto parlamentare, far approvare tagli consistenti sarebbe difficile. Dal 2022 la Francia approva il bilancio senza voto parlamentare, forzandone il passaggio. Questo metodo ha però già causato la caduta di due governi in meno di un anno. Il rischio maggiore è quindi che una frammentazione politica persistente e sempre più profonda paralizzi la politica economica francese dopo il voto, avviando il debito su una traiettoria crescente.
Conti senza rete
Sulla carta, sia il piano del governo sia quello del RN appaiono rassicuranti, ma i margini di errore sono minimi. Il disegno di legge di bilancio 2027 (PLF) mantiene il debito pubblico stabile intorno al 120% del PIL. Il piano del RN lo ridurrebbe invece a circa il 110% entro il 2035. Con tassi in aumento, però, il divario tra promesse e risultati potrebbe ampliarsi rapidamente. Se si considerano soltanto le misure dei due piani che le valutazioni indipendenti giudicano credibili[6], ai tassi attuali le traiettorie del debito convergerebbero verso il 140%, in linea con le proiezioni della Commissione europea in uno scenario a politiche invariate (Figura 5)[7].
L’incognita decisiva per le prospettive dei conti pubblici francesi è quindi la credibilità dell’attuazione. Guardando a Le Pen, i mercati ripensano alla rassicurante metamorfosi di un’altra leader di destra, Giorgia Meloni. Nel settembre 2022, dopo il risultato delle elezioni politiche italiane, lo spread BTP-Bund era salito a circa 250 pb. Si è poi ridimensionato rapidamente quando è apparso chiaro che il governo Meloni non intendeva aprire uno scontro con Bruxelles sulla politica di bilancio ed era deciso a tenere i conti in ordine. Prendere l’Italia come riferimento per prevedere ciò che accadrà in Francia, tuttavia, potrebbe rivelarsi un errore. L’Italia ha chiuso in avanzo primario 29 degli ultimi 35 anni. Quando si è trattato di varare aggiustamenti politicamente difficili, ha inoltre fatto più volte ricorso a governi tecnici. La Francia, invece, ha registrato un avanzo primario solo in 4 degli ultimi 35 anni, l’ultima volta nel 2001. Un compromesso sul risanamento dei conti appare difficile da raggiungere. La postura rigorista assunta da Le Pen sui conti pubblici potrebbe averle garantito il beneficio del dubbio. Il sollievo sullo spread seguito alla presentazione del programma di bilancio del RN, però, è durato poco.
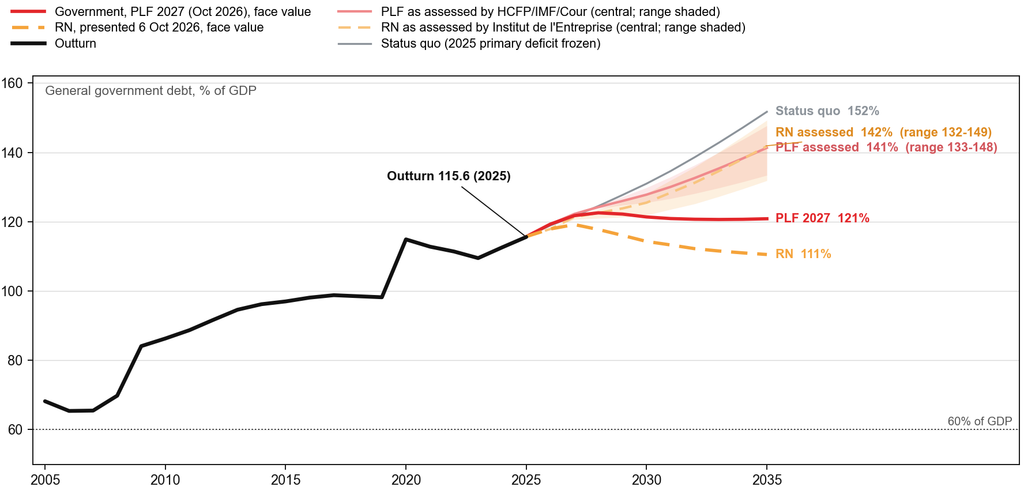
Figura 5. Traiettoria del debito francese in scenari alternativi, a partire dai piani di bilancio del governo e del RN
Fonte: Eurostat (gov_10dd_edpt1, April 2026 notification) for the outturn; DSA model (FR bonds/06_DSA) for projections. Government: PLF 2027 and RESF 2027 multi-year path (2028–30 described as conventional), held after 2030. RN: press kit of 6 October 2026, held after 2032. Assessments: government = HCFP aviz 2026-5 (2027 growth 0.8%, deficit 5.25%) then primary improvement of 0.8pp/y (IMF Article IV pace, high), half (central) or none (low); RN = Institut de l’Entreprise costing of 6 October 2026 (credible net savings EUR 7.5bn vs 14.7bn shown in 2031; range -25 to +50bn), at RN growth. All projections at a 10-year OAT yield of 4.8% from 2027 (issuance rate = 10y − 0.3pp; bills 6% of debt); programme growth assumptions as published. Status quo = 2025 primary deficit (2.9% of GDP) frozen. Chart: Algebris Investments.
La BCE in soccorso?
In questo contesto complesso e politicamente incerto, ci si è chiesti se la BCE possa intervenire per contenere i rendimenti francesi attivando il suo scudo anti-spread, il Transmission Protection Instrument (TPI). Lo strumento consente interventi illimitati a favore di un Paese alle prese con “dinamiche di mercato ingiustificate e disordinate”. È improbabile che ciò avvenga senza impegni di bilancio credibili da parte della Francia e senza un allargamento più marcato degli spread.
Il TPI serve a proteggere i Paesi dell’Eurozona da ondate di panico ingiustificate, non dal costo delle loro stesse politiche di bilancio. Per questo l’accesso è subordinato a una serie di requisiti, tra cui il rispetto del quadro di regole di bilancio dell’UE. Sul piano formale, oggi la Francia li soddisfa. Dal luglio 2024 è soggetta a una procedura per disavanzo eccessivo (PDE). Nella sua ultima valutazione, però, la Commissione europea ha concluso che Parigi aveva adottato misure efficaci e ha sospeso la procedura. Se entro fine anno una manovra moderatamente restrittiva verrà approvata (o imposta) in Parlamento, è plausibile che queste condizioni restino soddisfatte anche nel periodo pre-elettorale. Il riprezzamento del rischio francese avviene però a fronte di fondamentali di bilancio in deterioramento, di un Parlamento frammentato e di un piano di risanamento forse inapplicabile. A che punto, allora, smette di essere razionale e diventa ingiustificato?
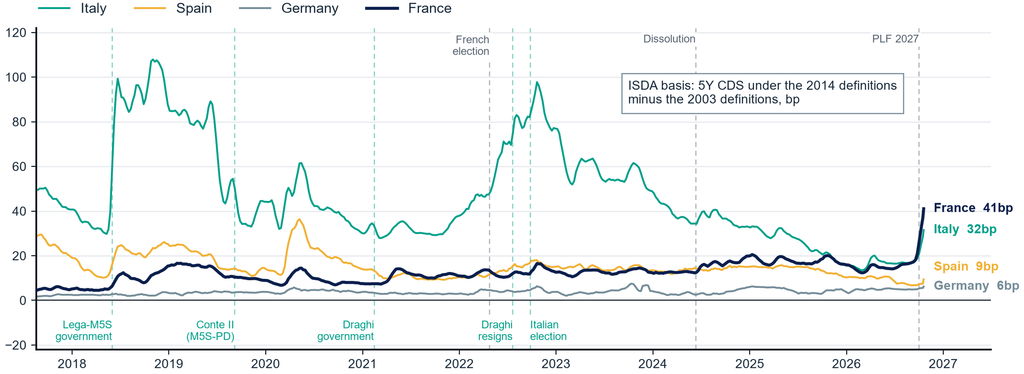
Figura 6. Rischio di ridenominazione, approssimato dall’indicatore di base ISDA
Fonte: Bloomberg (5Y USD sovereign CDS under the 2014 and 2003 ISDA definitions), weekly medians, 4-week average, to 19 October 2026. Measure as in Corradin, Grimm and Schwaab (ECB). Chart: Algebris Investments.
In ultima istanza, la decisione si gioca su un punto: se l’allargamento dello spread sia giustificato dai fondamentali. Su questo il Consiglio direttivo mantiene piena discrezionalità, e la BCE si troverà davanti a un dilemma. Da un lato, attivare il TPI per la Francia in assenza di un impegno credibile ad aggiustamenti futuri esporrebbe la BCE al rischio di dominanza fiscale. La esporrebbe inoltre a ricorsi legali come quelli già presentati in passato contro il PSPP. Dall’altro, restare troppo a lungo alla finestra rischierebbe di trasformare il riprezzamento del rischio francese in una questione più ampia di stabilità finanziaria. Per ora il rischio sembra rimanere circoscritto alla Francia (Figura 6). Se dovesse contagiare altri Paesi dell’euro, però, la BCE potrebbe valutare di attivare il TPI a loro favore, mantenendo invece la linea della fermezza nei confronti di Parigi. Per questi Paesi, un contagio dal rischio francese rappresenterebbe in questa fase uno shock esogeno sulle condizioni di finanziamento, slegato dalle loro politiche di bilancio. È esattamente il tipo di shock che il TPI è pensato per contrastare. Gli argomenti a favore di un utilizzo del TPI per prevenire il contagio sono molto solidi.
Prospettive
L’aumento del rischio fiscale francese sta riportando l’attenzione sull’Europa, dove l’autunno 2026 si preannuncia caldo, sia per le temperature sia per il clima politico. I timori di un contagio sistemico, tuttavia, sono infondati. Oggi l’architettura istituzionale dell’Eurozona è molto più solida rispetto ai tempi della crisi dell’euro. Per evitare il ripetersi delle crisi passate è stato costruito un intero impianto istituzionale. Al suo centro c’è il Meccanismo europeo di stabilità (MES), nel ruolo di prestatore di ultima istanza per gli Stati sovrani. Anche la BCE dispone oggi di un arsenale molto più ampio di strumenti di acquisto di titoli, sia per i “tempi normali” sia per le fasi di crisi. Soprattutto, ha dimostrato di essere disposta a usarli in modo proattivo e creativo. Un esempio di questo cambio di atteggiamento risale al Programma di acquisto per l’emergenza pandemica (PEPP). In quell’occasione la BCE ha scelto di discostarsi dalla ripartizione teorica che sarebbe derivata da un’applicazione rigida della capital key. Il riprezzamento del debito francese potrebbe proseguire finché persisterà l’incertezza sulla futura traiettoria dei conti pubblici. Con un’architettura istituzionale molto più solida e una BCE più proattiva, però, è improbabile che si trasformi in un problema più ampio per l’intera area euro.
[1] Si veda: https://www.reuters.com/article/business/eu-gives-budget-leeway-to-france-because-it-is-france-juncker-idUSKCN0YM1MZ/
[2] Per verificare se il recente rialzo dei rendimenti francesi rifletta qualcosa di più del sell-off globale, lo abbiamo confrontato con sei episodi precedenti. In tutti, i rendimenti dei titoli di Stato sono saliti a livello mondiale per ragioni non legate a rischi specifici dell’area euro: il taper tantrum del 2013, i reflation trade del 2016 e del 2021, il sell-off globale di inizio 2018, l’aumento dei premi a termine statunitensi nel 2023 e il sell-off dei Treasury tra dicembre 2024 e gennaio 2025. Per ciascun episodio abbiamo misurato la variazione dei rendimenti decennali francesi e tedeschi tra il primo e l’ultimo giorno di negoziazione, e confrontato le due grandezze. Un secondo approccio, di tipo statistico, porta alla stessa conclusione. Abbiamo usato dati giornalieri da gennaio 2023 a maggio 2024, un periodo privo di shock politici in Francia. Su questa base abbiamo stimato come reagiscono tipicamente i rendimenti decennali francesi ai movimenti dei rendimenti core dell’area euro e di quelli statunitensi. Abbiamo poi applicato queste sensibilità ai movimenti registrati da fine agosto. I fattori globali e dell’area euro spiegano circa 20–25 pb del rialzo dei rendimenti francesi, lasciando circa 50 pb riconducibili a fattori specifici della Francia. È circa quattro volte il più ampio movimento specificamente francese registrato in qualsiasi periodo comparabile del 2023-24.
[3] Toluna Harris Interactive, 22–24 settembre; Ifop-Fiducial, 25–29 settembre; Ipsos bva, 3–9 settembre.
[4] Institut de l’Entreprise, “Contre-budget du RN : 140 milliards affichés, moins de 10 milliards crédibles”, note de contexte, 6 ottobre 2026.
[5] Gli ultimi sondaggi sulle intenzioni di voto per le legislative danno il RN e i suoi alleati al 33–36% al primo turno. La sinistra si attesta intorno al 24%, il centro al 14% e i Repubblicani (LR) al 12% (Ifop-Fiducial, ottobre 2025; da allora le medie dei sondaggi mostrano variazioni minime). Nel 2024 un risultato simile al primo turno, pari al 33%, aveva relegato il RN al terzo posto per numero di seggi. Circa 220 candidati di sinistra e di centro si erano ritirati per sbarrargli la strada al secondo turno, e il partito aveva ottenuto solo 143 seggi. Vote-Scope stima circa 285 seggi per il RN e i suoi alleati se gli elettori si coordinassero contro di loro come nel 2024, appena al di sotto della maggioranza. Se quel coordinamento si indebolisse, i seggi salirebbero a circa 310.
[6] Le misure “credibili” sono tratte dalle valutazioni indipendenti di ciascun piano. Per il RN: Institut de l’Entreprise, quantificazione del contro-bilancio del RN (6 ottobre 2026). Per il PLF, per il 2027 utilizziamo il parere dell’Haut Conseil des Finances Publiques (avis 2026-5, 1° ottobre 2026). Oltre il 2027 consideriamo tre scenari. Nello scenario migliore il saldo primario migliora al ritmo raccomandato dal FMI nella consultazione ex Articolo IV di maggio 2026. Lo scenario base ipotizza un ritmo dimezzato. Lo scenario peggiore non prevede ulteriori misure, in linea con le proiezioni della missione sulla trasparenza (luglio 2026).
[7] Commissione europea, Debt Sustainability Monitor 2025.
Per ulteriori informazioni su Algebris e i suoi prodotti o per farsi inserire nella lista di distribuzuione, si prega di contattare il dipartimento Investor Relations all’indirizzo algebrisIR@algebris.com. Gli articoli passati sono disponibilii sul sito Algebris Insights
Qualsiasi opinione espressa è quella di Algebris, non costituisce un’affermazione di fatto, è soggetta a modifica e non rappresenta consulenza in materia di investimenti.
Nessun affidamento può essere riposto, per alcun motivo, sulle informazioni e opinioni contenute nel presente documento né sulla loro accuratezza o completezza. Nessuna dichiarazione, garanzia o impegno, espresso o implicito, è fornito in merito all’accuratezza o completezza delle informazioni o opinioni contenute in questo documento da parte di Algebris Investments, dei suoi membri, dipendenti o affiliati, e nessuna responsabilità è assunta da tali soggetti riguardo all’accuratezza o completezza di tali informazioni o opinioni.
© Algebris Investments. Algebris Investments è il nome commerciale del Gruppo Algebris.
 Apple Podcast
 Spotify
 Spreaker
 YouTube
Questi podcast non devono essere copiati, distribuiti, pubblicati o riprodotti, in tutto o in parte. Queste registrazioni hanno finalità esclusivamente informative e sono state preparate da Algebris (UK) Limited (“Algebris”). I nostri podcast non sono destinati a essere utilizzati come previsione, ricerca o consulenza e non costituiscono una raccomandazione, offerta o sollecitazione all’acquisto o alla vendita di strumenti finanziari o all’adozione di una strategia di investimento. Le opinioni espresse si riferiscono alla data della registrazione e sono soggette a modifica. Le opinioni dei partecipanti ospiti presenti nei podcast non riflettono necessariamente quelle di Algebris e delle sue affiliate. Le informazioni e opinioni contenute in queste registrazioni provengono da fonti proprietarie e non proprietarie ritenute affidabili da Algebris, ma non ne è garantita l’accuratezza o la completezza. Esse possono contenere informazioni “previsionali” che non sono di natura puramente storica. Non vi è alcuna garanzia che tali previsioni si avverino. L’eventuale affidamento sulle informazioni presenti in questo sito e/o nelle registrazioni è a esclusiva discrezione del lettore e/o ascoltatore.
© Algebris Investments. Algebris Investments è il nome commerciale del Gruppo Algebris.