Negli ultimi cinque anni, il PIL nominale statunitense è cresciuto in media del 7% all’anno. Nello stesso periodo, i Treasury a 5 anni hanno reso in media meno del 4%. Con un debito pubblico sempre meno sostenibile, mantenere i tassi di interesse sotto il loro fair value resta l’unica opzione percorribile. Finora, l’effetto è stato un progressivo abbandono delle obbligazioni a lunga scadenza, curve dei rendimenti più ripide e un rialzo del valore degli asset rischiosi.
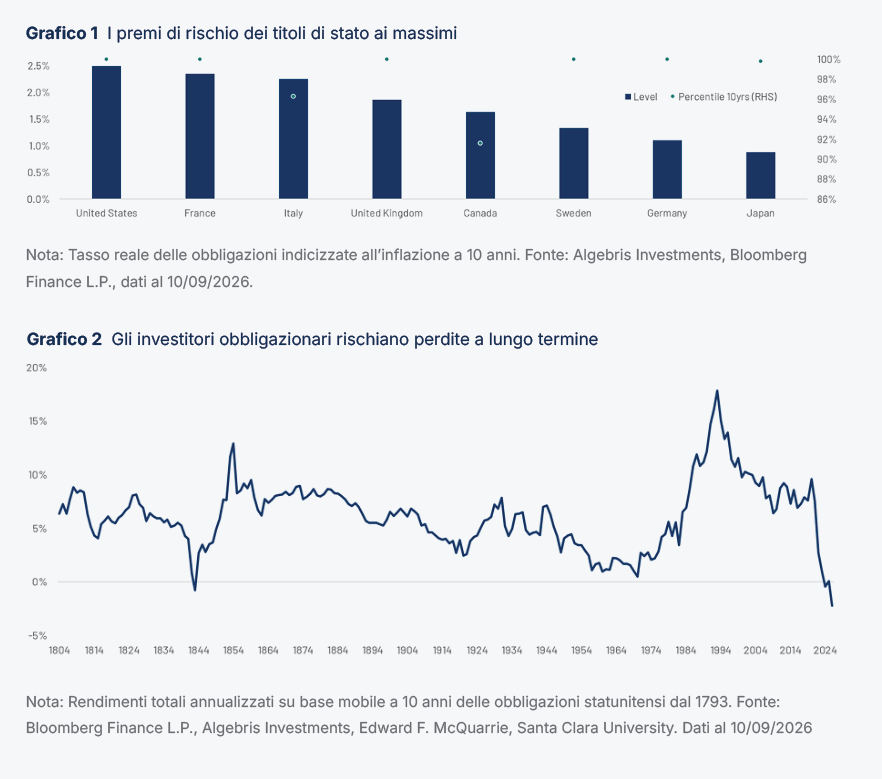
Quest’anno, la repressione finanziaria ha lasciato spazio a una vera e propria ribellione da parte degli investitori. Il sell-off sui mercati obbligazionari globali si è intensificato, con i rendimenti spinti al rialzo dal premio per il rischio (Grafico 1). I mercati sono diventati più sensibili alle scelte di politica economica: sia un tono più accomodante da parte delle banche centrali sia una politica fiscale più espansiva si traducono in curve più ripide. La volatilità sui tassi è tornata protagonista, a differenza del 2025, quando i tassi erano saliti con un movimento pressoché lineare. Per la prima volta in un secolo, gli investitori obbligazionari si trovano ad affrontare perdite di lungo periodo (Grafico 2).
Guarda il podcast
Il bicchiere della duration è mezzo pieno
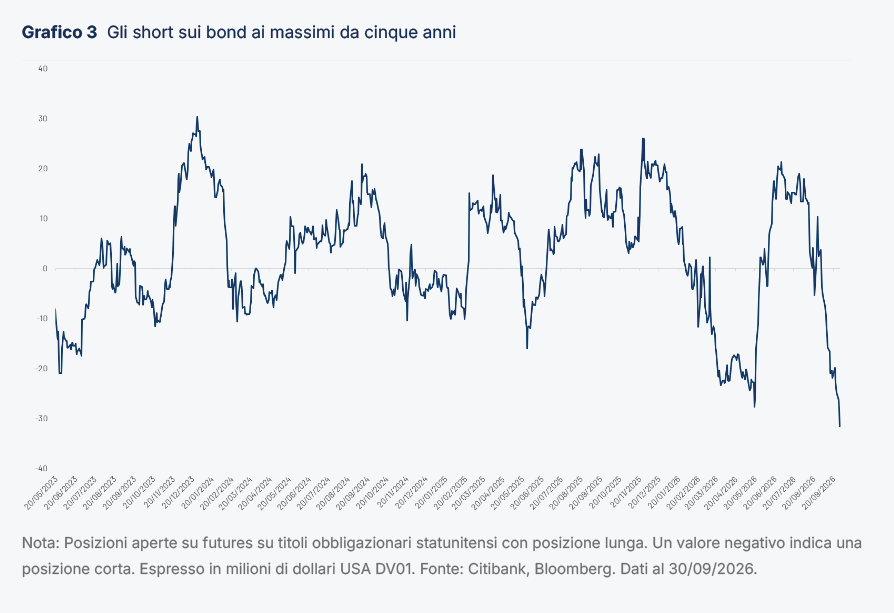
Con il passaggio dalla repressione alla ribellione, il bicchiere della duration torna a essere mezzo pieno. Ulteriori perdite sulle obbligazioni diventano sempre più difficili da sopportare per gli investitori e possono innescare riscatti sugli asset di rischio. La debolezza dell’azionario è già stata un fattore chiave di riequilibrio per il mercato obbligazionario nel 2022 e nel 2023. Il rialzo dei tassi sui mutui peserà sui consumatori a livello globale, indebolendo il quadro macroeconomico. Il capitale puntato al ribasso sui titoli di Stato, tramite posizioni short, è ai massimi degli ultimi tre anni (Grafico 3), mentre l’allocazione in reddito fisso nei portafogli retail statunitensi è ai minimi degli ultimi decenni.
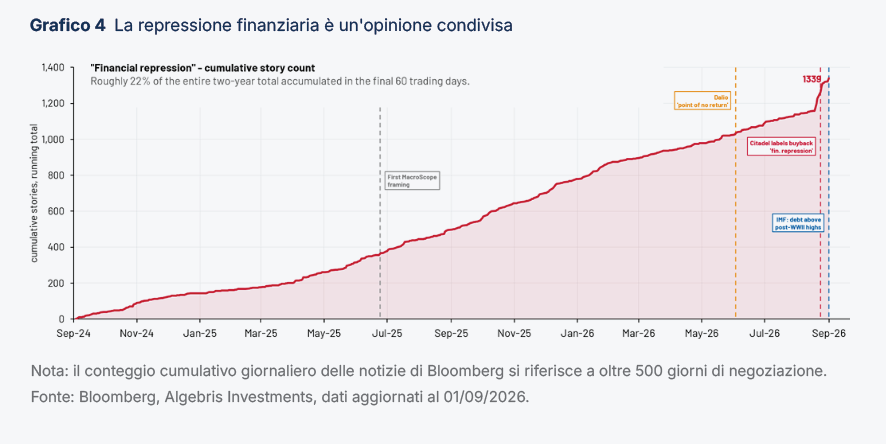
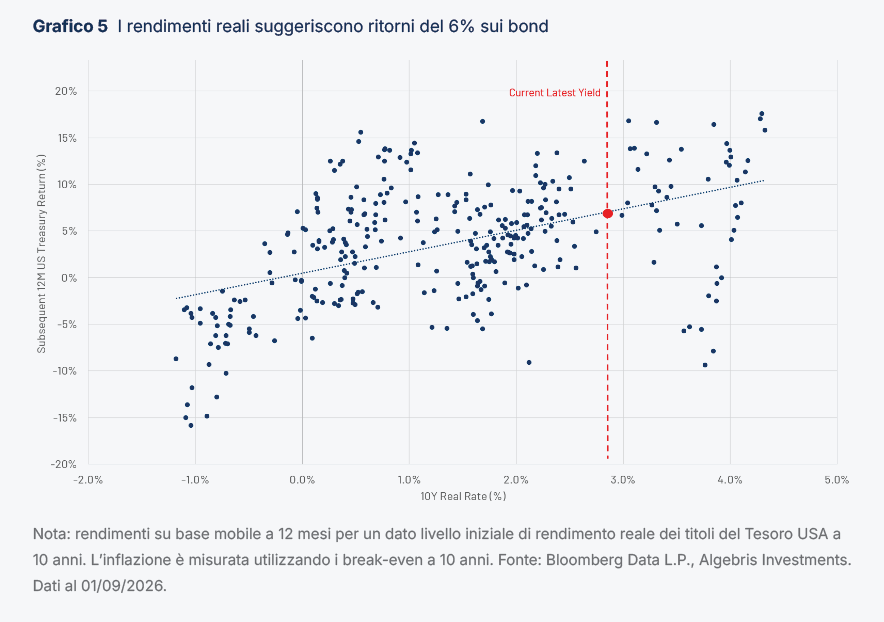
I rischi per i tassi non mancano. La buona notizia è che stanno diventando opinione condivisa. Kevin Hassett, consulente economico di Trump, sostiene che i rendimenti reali dovrebbero riflettere una crescita della produttività del 4%. Le preoccupazioni fiscali sono ormai un tema ricorrente sulla stampa generalista e specializzata (Grafico 4). Buona parte di questi rischi è quindi già incorporata nelle valutazioni. Storicamente, ai livelli attuali di rendimento reale a lunga scadenza sono seguiti rendimenti prospettici vicini al 6% (Grafico 5). I tassi elevati offrono inoltre un’asimmetria favorevole agli investitori: partendo dai livelli attuali, una discesa dell’1% dei rendimenti dei Treasury decennali nell’arco di 12 mesi porterebbe a un guadagno del 13%, a fronte di una perdita del 2% nel caso di un rialzo dell 1%.
Le banche centrali rispondono
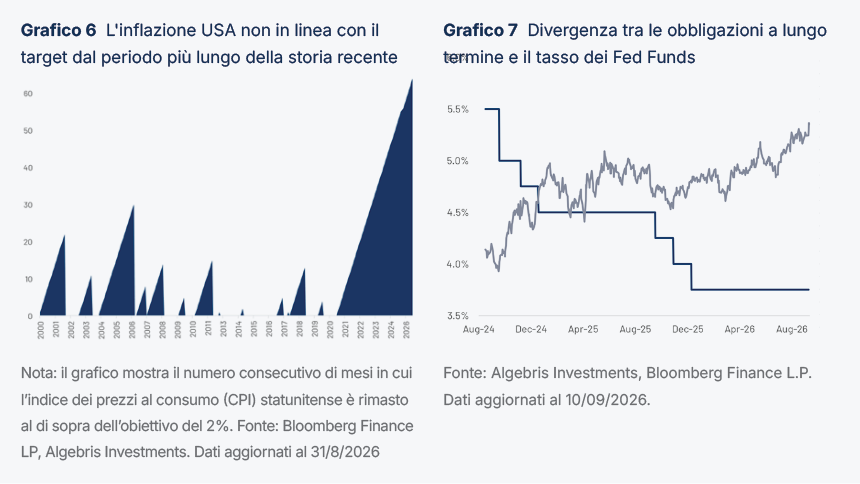
La pressione di mercato sta già producendo alcuni effetti positivi. Le banche centrali restano in ritardo sul piano della risposta monetaria, ma hanno iniziato ad alzare i tassi, Nel tempo, tassi più elevati sulla parte breve della curva dovrebbero contribuire a ripristinare credibilità. L’inflazione statunitense è rimasta sopra l’obiettivo per il periodo più lungo della storia recente (Grafico 6), e i rendimenti a lunga scadenza si sono di conseguenza allontanati dai tassi di riferimento delle banche centrali (Grafico 7). Con il ciclo di rialzi globale che si prende sempre piu piede, il sostegno alle obbligazioni a lunga scadenza dovrebbe progressivamente aumentare. I breakeven di inflazione sono rimasti stabili negli ultimi mesi, un segnale che un’eventuale normalizzazione dei prezzi delle materie prime dovrebbe tradursi in una compressione dei rendimenti reali.
C’è valore nel lungo periodo
Uno dei rischi per i tassi globali riguarda la crescita. Se il boom dell’intelligenza artificiale poggia su basi solide, produttività e rendimenti del capitale potrebbero sostenere tassi più elevati più a lungo. Le prospettive sull’evoluzione tecnologica restano difficili da prevedere, ma le valutazioni del comparto tecnologico scontano già una crescita degli utili del 15%. Storicamente, il divario tra capex e crescita del PIL tende a tornare verso la media, e il 2026 segnerà il massimo degli ultimi cinque anni su questo fronte. Con gli investimenti legati all’AI che hanno rappresentato tra il 20% e il 50% della crescita statunitense nel 2025, le previsioni possono cambiare molto rapidamente. I consumi e gli investimenti sensibili ai tassi restano comunque rilevanti negli Stati Uniti, nonostante l’ascesa dell’AI.
Il passaggio da una narrativa restrittiva a una accomodante può materializzarsi in tempi molto brevi. Ancora a settembre 2025, i mercati prezzavano cinque tagli dei tassi da parte della Fed per il 2026. La realtà si è poi rivelata molto diversa. Con il pricing sulla Fed tornato recentemente ampiamente restrittivo, e gli asset di rischio che iniziano a risentirne, il bilancio dei rischi si sta spostando a favore di posizioni lunghe sui tassi.
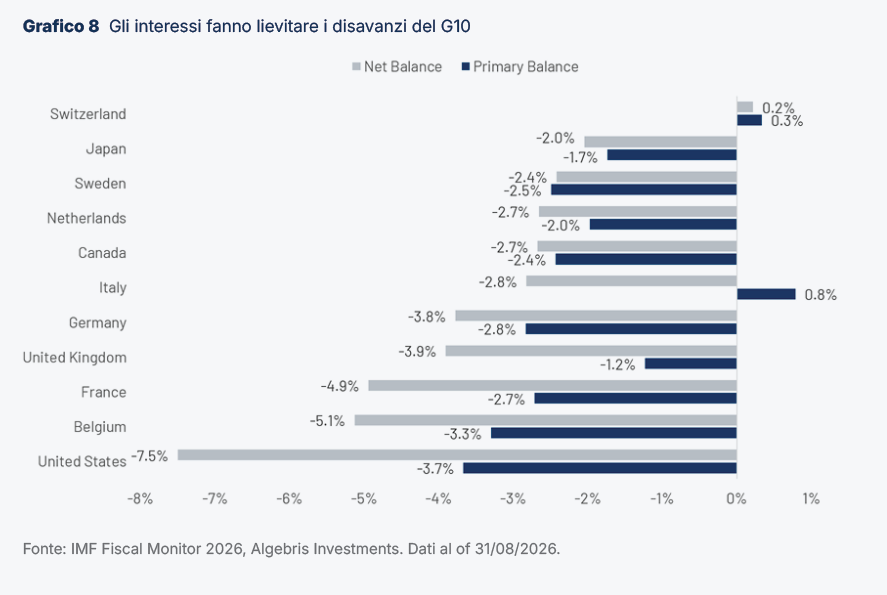
L’aspetto più preoccupante resta quello fiscale. La spesa per interessi pesa su una quota crescente dei disavanzi pubblici (Grafico 8), rendendo più difficile stabilizzare il debito. Il costo di rifinanziamento del debito statunitense è raddoppiato nel solo 2025. Storicamente, livelli di debito statunitense vicini a quelli attuali hanno preceduto un aumento duraturo del costo del debito a lungo termine. L’amministrazione statunitense sta riconoscendo il problema, attraverso riacquisti e interventi verbali, ma serve maggiore coesione politica per una soluzione strutturale. Il trend globale va nella stessa direzione, almeno nei mercati del G10.
Valore nella duration, attenzione al rischio di credito
Il brusco movimento dei tassi di interesse e il rialzo dei rendimenti reali indicano che si sta creando valore nel lungo periodo. Vediamo valore nelle scadenze intermedie e lunghe di alcune curve dei rendimenti selezionate, in particolare quella statunitense e quella tedesca. La parte a breve della curva resta sensibile al riprezzamento dei rialzi, ma il punto di partenza elevato fa sì che le obbligazioni con duration di 4-5 anni perdano solo il 30% del carry per ogni 50 punti base di riprezzamento. La parte lunga della curva può addirittura beneficiarne, man mano che le banche centrali riconquistano credibilità.
Il valore sui rendimenti si riflette anche sul valore degli asset sensibili ai tassi, come il credito investment grade. Un rendimento del 6% sul credito IG statunitense si colloca nella coda destra della distribuzione storica, ed è stato storicamente seguito da rendimenti a un anno compresi tra il 3% e il 13%. Vediamo valore nel debito bancario senior a lunga scadenza, nel credito investment grade (compresi alcuni hyperscaler selezionati) e nel debito dei mercati emergenti di alta qualità, sia in valuta forte sia in valuta locale.
Il rischio di credito vero e proprio e le obbligazioni high yield risultano meno interessanti. Gli spread sui titoli a basso rating sono sotto il decimo percentile della distribuzione storica. Il percorso verso la normalizzazione dei tassi passa attraverso un indebolimento del quadro economico, il che non è un buon segnale per questo tipo di rischio. Il recente aumento della volatilità sui tassi rappresenta un catalizzatore per un ulteriore allargamento degli spread. Manteniamo quindi il nostro approccio prudente sul credito a rendimento più elevato, mantenendo bassa l’esposizione e limitandola a emittenti solidi. Preferiamo settori difensivi come i finanziari e le telecomunicazioni, evitando i comparti ciclici, il credito high yield dei mercati emergenti e gli spread della periferia europea, Italia inclusa.
Per ulteriori informazioni su Algebris e i suoi prodotti o per farsi inserire nella lista di distribuzuione, si prega di contattare il dipartimento Investor Relations all’indirizzo algebrisIR@algebris.com. Gli articoli passati sono disponibilii sul sito Algebris Insights
Qualsiasi opinione espressa è quella di Algebris, non costituisce un’affermazione di fatto, è soggetta a modifica e non rappresenta consulenza in materia di investimenti.
Nessun affidamento può essere riposto, per alcun motivo, sulle informazioni e opinioni contenute nel presente documento né sulla loro accuratezza o completezza. Nessuna dichiarazione, garanzia o impegno, espresso o implicito, è fornito in merito all’accuratezza o completezza delle informazioni o opinioni contenute in questo documento da parte di Algebris Investments, dei suoi membri, dipendenti o affiliati, e nessuna responsabilità è assunta da tali soggetti riguardo all’accuratezza o completezza di tali informazioni o opinioni.
© Algebris Investments. Algebris Investments è il nome commerciale del Gruppo Algebris.
 Apple Podcast
 Spotify
 Spreaker
 YouTube
Questi podcast non devono essere copiati, distribuiti, pubblicati o riprodotti, in tutto o in parte. Queste registrazioni hanno finalità esclusivamente informative e sono state preparate da Algebris (UK) Limited (“Algebris”). I nostri podcast non sono destinati a essere utilizzati come previsione, ricerca o consulenza e non costituiscono una raccomandazione, offerta o sollecitazione all’acquisto o alla vendita di strumenti finanziari o all’adozione di una strategia di investimento. Le opinioni espresse si riferiscono alla data della registrazione e sono soggette a modifica. Le opinioni dei partecipanti ospiti presenti nei podcast non riflettono necessariamente quelle di Algebris e delle sue affiliate. Le informazioni e opinioni contenute in queste registrazioni provengono da fonti proprietarie e non proprietarie ritenute affidabili da Algebris, ma non ne è garantita l’accuratezza o la completezza. Esse possono contenere informazioni “previsionali” che non sono di natura puramente storica. Non vi è alcuna garanzia che tali previsioni si avverino. L’eventuale affidamento sulle informazioni presenti in questo sito e/o nelle registrazioni è a esclusiva discrezione del lettore e/o ascoltatore.
© Algebris Investments. Algebris Investments è il nome commerciale del Gruppo Algebris.