


Ritorno alla stretta monetaria
Nel corso dell’estate, l’azionario globale ha toccato un nuovo massimo storico, trainato da una solida performance dei settori dell’energia, tecnologia a grande capitalizzazione e finanziari. Con l’arrivo di settembre, però, il mercato è diventato più cauto, mentre il driver dei rendimenti si spostava verso le preoccupazioni sull’inflazione e la parte lunga della curva obbligazionaria. La rinnovata escalation del conflitto USA-Iran, gli attacchi alle infrastrutture energetiche saudite e i crescenti rischi per le rotte di navigazione nel Mar Rosso hanno spinto il Brent verso i 110 dollari al barile.
L’azionario statunitense resta sui massimi storici, sostenuto da una solida stagione degli utili del secondo trimestre e dal rinnovato ottimismo sull’intelligenza artificiale. La Federal Reserve ha alzato i tassi per la prima volta dal 2023, una mossa comunque ampiamente anticipata dal mercato. All’interno del comparto tecnologico, la debolezza di agosto dell’indice dei semiconduttori è stata compensata dalla sovraperformance dei Magnificent 7 e da un rimbalzo del settore Software. L’ottavo mese consecutivo di PMI manifatturiero USA sopra quota 50 conferma le attese di una crescita ancora solida sul piano dei fondamentali.
L’azionario europeo ha invertito la rotta, passando dai massimi record di inizio agosto ai minimi degli ultimi tre mesi, con il rialzo dei rendimenti che ha compresso le valutazioni. La BCE ha portato il tasso di riferimento al 2,50% e ha rivisto al rialzo le proiezioni di inflazione per i prossimi due anni.
In Asia, l’azionario ha recuperato leggermente dopo il calo di luglio. Da inizio anno, l’Asia guida con ampio margine, con Corea e Taiwan in rialzo del 65%. Come nei periodi precedenti, a trainare la performance sono stati gli utili in crescita, mentre i multipli si sono compressi.
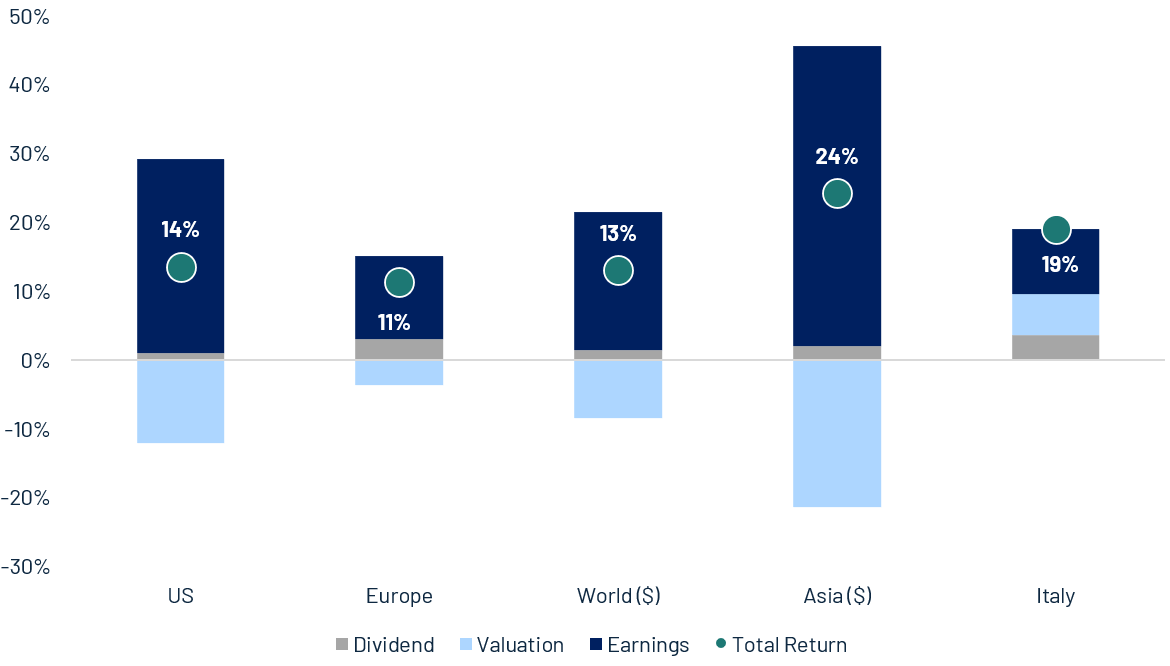
Fonte: Algebris Investments, Bloomberg Finance L.P., dati al 21/09/2026. Performance in valute locali.
Perché l’AI e la transizione energetica stanno riscrivendo il mercato del “metallo rosso”
Bernstein ha recentemente ribadito un tema che nelle ultime settimane sta guadagnando consenso tra le case di ricerca. Il mercato del rame resterà in deficit nel 2026, per poi tornare in sostanziale equilibrio fino al 2029. Da quel momento, però, il deficit dovrebbe riaprirsi in modo più marcato, quando la domanda legata all’elettrificazione inizierà a superare stabilmente la crescita dell’offerta.
Il driver principale non è più soltanto la classica narrativa green (veicoli elettrici, rinnovabili, reti elettriche). Negli ultimi due anni si è affiancato un secondo fattore, che sta guadagnando sempre più peso: i data center per l’intelligenza artificiale. Le stime circolate quest’anno, da BHP a Goldman Sachs, convergono su un punto: un moderno data center hyperscale può richiedere fino a 30 tonnellate di rame per megawatt di capacità installata, quasi il triplo rispetto a un’infrastruttura commerciale tradizionale. La stessa BHP ha stimato che la sola componente legata ad AI e data center potrebbe aggiungere 3,4 milioni di tonnellate annue di domanda incrementale entro il 2050. Sul fronte dell’offerta, il collo di bottiglia resta strutturale. Servono 7-10 anni per avviare una nuova miniera. A questo si aggiungono il calo del tenore dei minerali, tempi di permesso più lunghi e la forte concentrazione geografica della produzione tra Cile, Perù e Congo, fattori che limitano la capacità del settore di rispondere alla domanda.
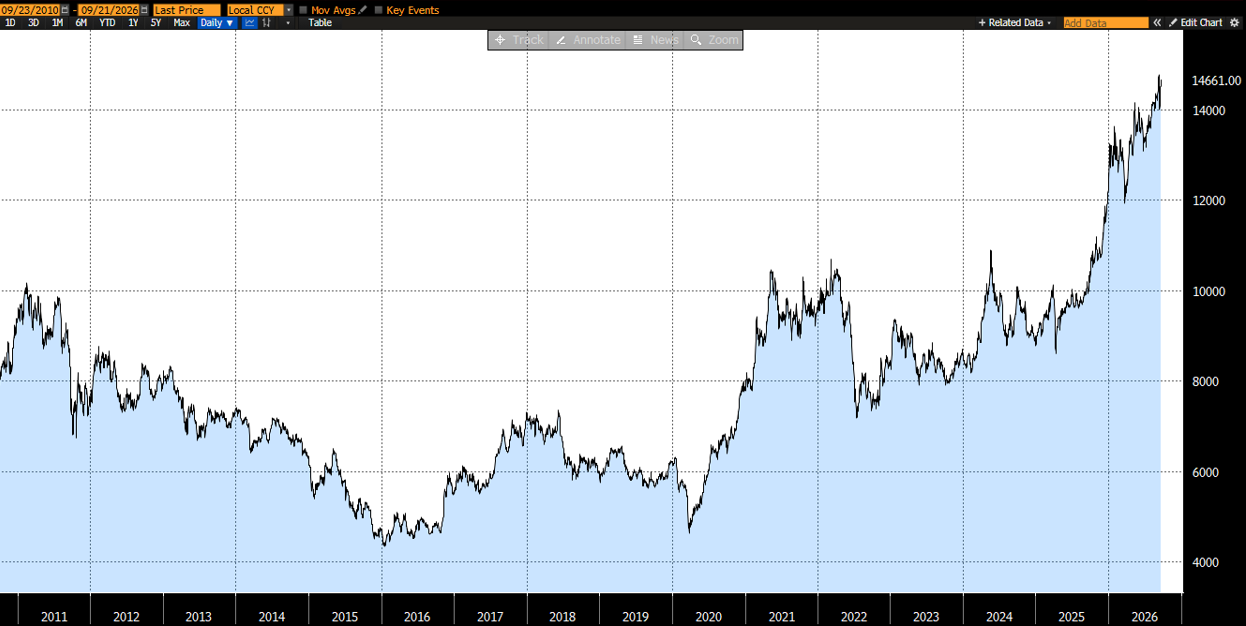
Fonte: Algebris Investments, Bloomberg Finance L.P., dati al 21/09/2026.
I produttori cinesi conquistano l’Europa
Se restavano dubbi sul fatto che i produttori cinesi siano passati da “sfidanti emergenti” a “forza strutturale” nel mercato automobilistico europeo, i numeri del primo semestre 2026 dovrebbero scioglierli definitivamente. Complessivamente, i marchi di proprietà cinese o legati alla Cina hanno venduto circa 663.000 veicoli in Europa nella prima metà dell’anno. Ma è il tasso di crescita dietro questa cifra a rappresentare la vera notizia: MG guida la classifica per volumi con 180.101 unità (+18%), portando la propria quota di mercato al 2,49%. BYD però insegue a ritmo serrato: le unità vendute sono 172.964, in crescita del 145%, con una quota di mercato più che raddoppiata al 2,39%. Di questo passo, BYD potrebbe superare MG entro pochi trimestri. Scendendo in classifica, la crescita diventa esplosiva. Omoda/Jaecoo segna un +224% (124.280 unità), mentre Leapmotor vola addirittura del 569% (55.744 unità), sostenuta dalla partnership produttiva con Stellantis. Xpeng (+125%) ed Ebro (+277%) mostrano quanto velocemente i nuovi entranti possano crescere partendo da una base ancora ridotta. Non tutti, però, stanno vincendo. DR arretra del 7%, un promemoria del fatto che entrare nel mercato europeo non garantisce una crescita sostenuta, soprattutto per i marchi privi di un chiaro vantaggio tecnologico o di prezzo.
Perché è rilevante:
- L’assemblaggio locale sta diventando il vero vantaggio competitivo. La sovraperformance di Leapmotor lo conferma: la presenza produttiva in Europa, con la relativa esposizione tariffaria che comporta, conta ormai più del brand o del prezzo da soli.
- I dazi UE restano la variabile imprevedibile, e stanno già spingendo i marchi verso impianti locali (BYD in Ungheria/Turchia, Chery in Spagna) e verso i plug-in hybrid, soggetti a dazi più bassi.
- La pressione sugli OEM tradizionali è reale e attuale, non teorica: i marchi cinesi hanno ormai superato il 5% delle vendite totali nell’UE.
- Non tutta l’esposizione cinese è uguale: l’esecuzione varia ampiamente da marchio a marchio.
Il rischio nel breve termine resta in gran parte politico. Un’ulteriore escalation tariffaria, misure anti-dumping o tensioni commerciali reciproche potrebbero comprimere rapidamente i volumi per i marchi ancora impegnati nell’importazione diretta dalla Cina. Il trend strutturale resta comunque intatto: per gli incumbent, restare indietro su prezzo e velocità di lancio di EV/PHEV continua a costare caro.
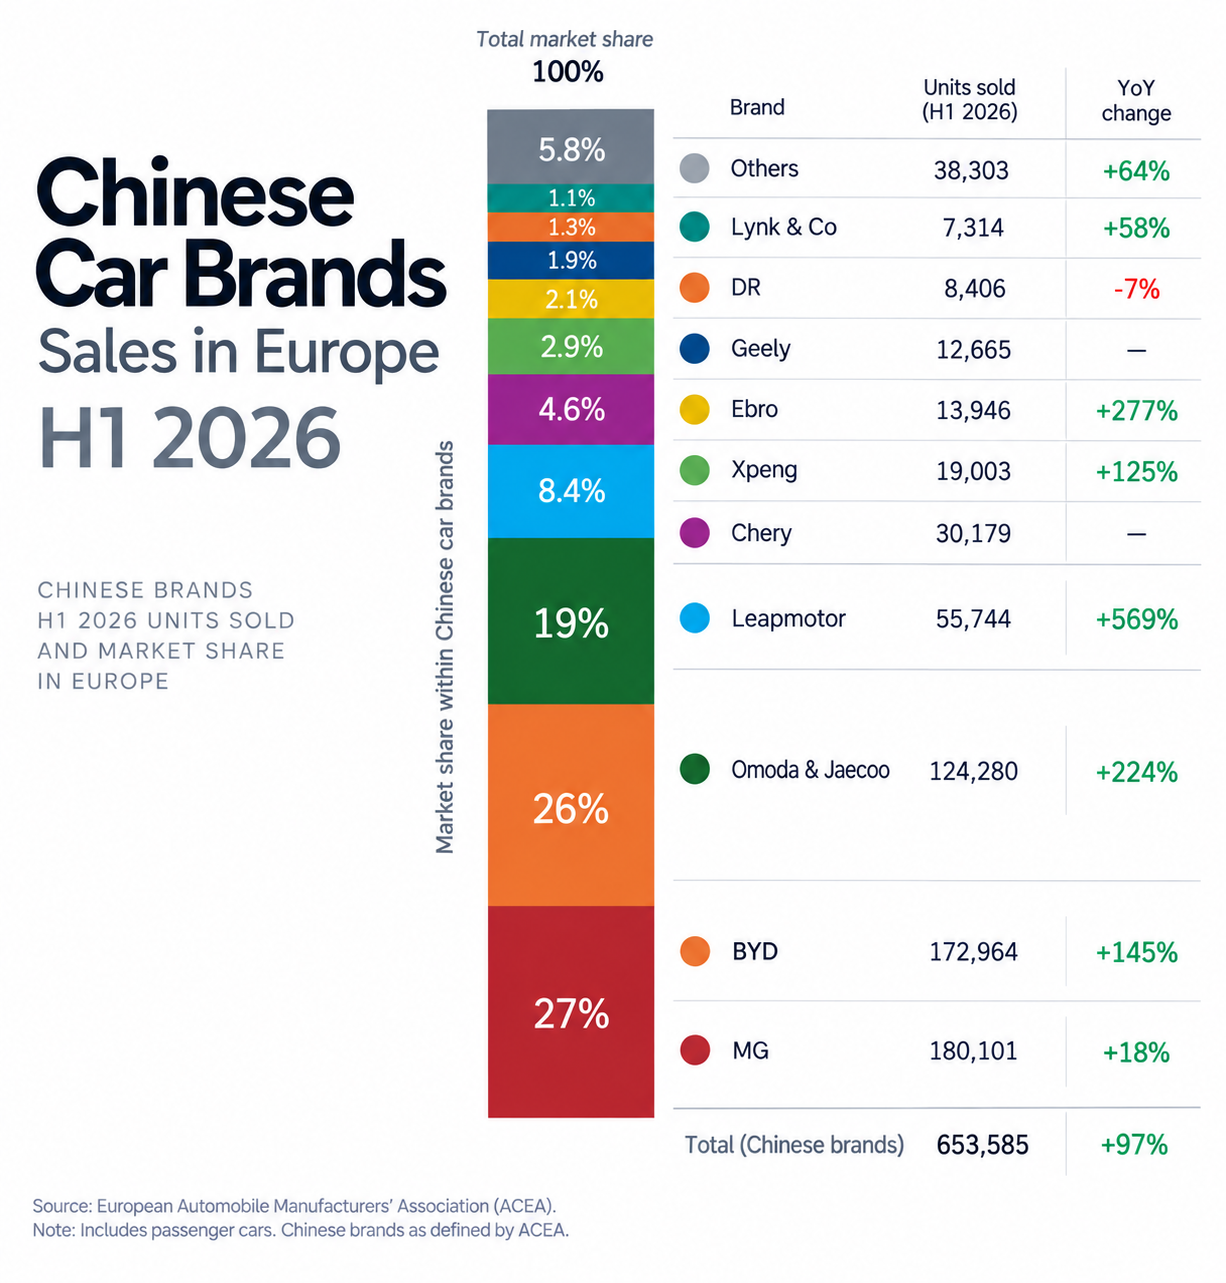
Chinese car brands sales in Europe H1 2026
Source: European Automobile Manufacturers’ Association (ACEA).
Note: Includes passenger cars. Chinese brands as defined by ACEA.
Algebris Investments’ Global Equity Team
Per ulteriori informazioni su Algebris e i suoi prodotti o per farsi inserire nella lista di distribuzuione, si prega di contattare il dipartimento Investor Relations all’indirizzo algebrisIR@algebris.com. Gli articoli passati sono disponibilii sul sito Algebris Insights
Qualsiasi opinione espressa è quella di Algebris, non costituisce un’affermazione di fatto, è soggetta a modifica e non rappresenta consulenza in materia di investimenti.
Nessun affidamento può essere riposto, per alcun motivo, sulle informazioni e opinioni contenute nel presente documento né sulla loro accuratezza o completezza. Nessuna dichiarazione, garanzia o impegno, espresso o implicito, è fornito in merito all’accuratezza o completezza delle informazioni o opinioni contenute in questo documento da parte di Algebris Investments, dei suoi membri, dipendenti o affiliati, e nessuna responsabilità è assunta da tali soggetti riguardo all’accuratezza o completezza di tali informazioni o opinioni.
© Algebris Investments. Algebris Investments è il nome commerciale del Gruppo Algebris.
