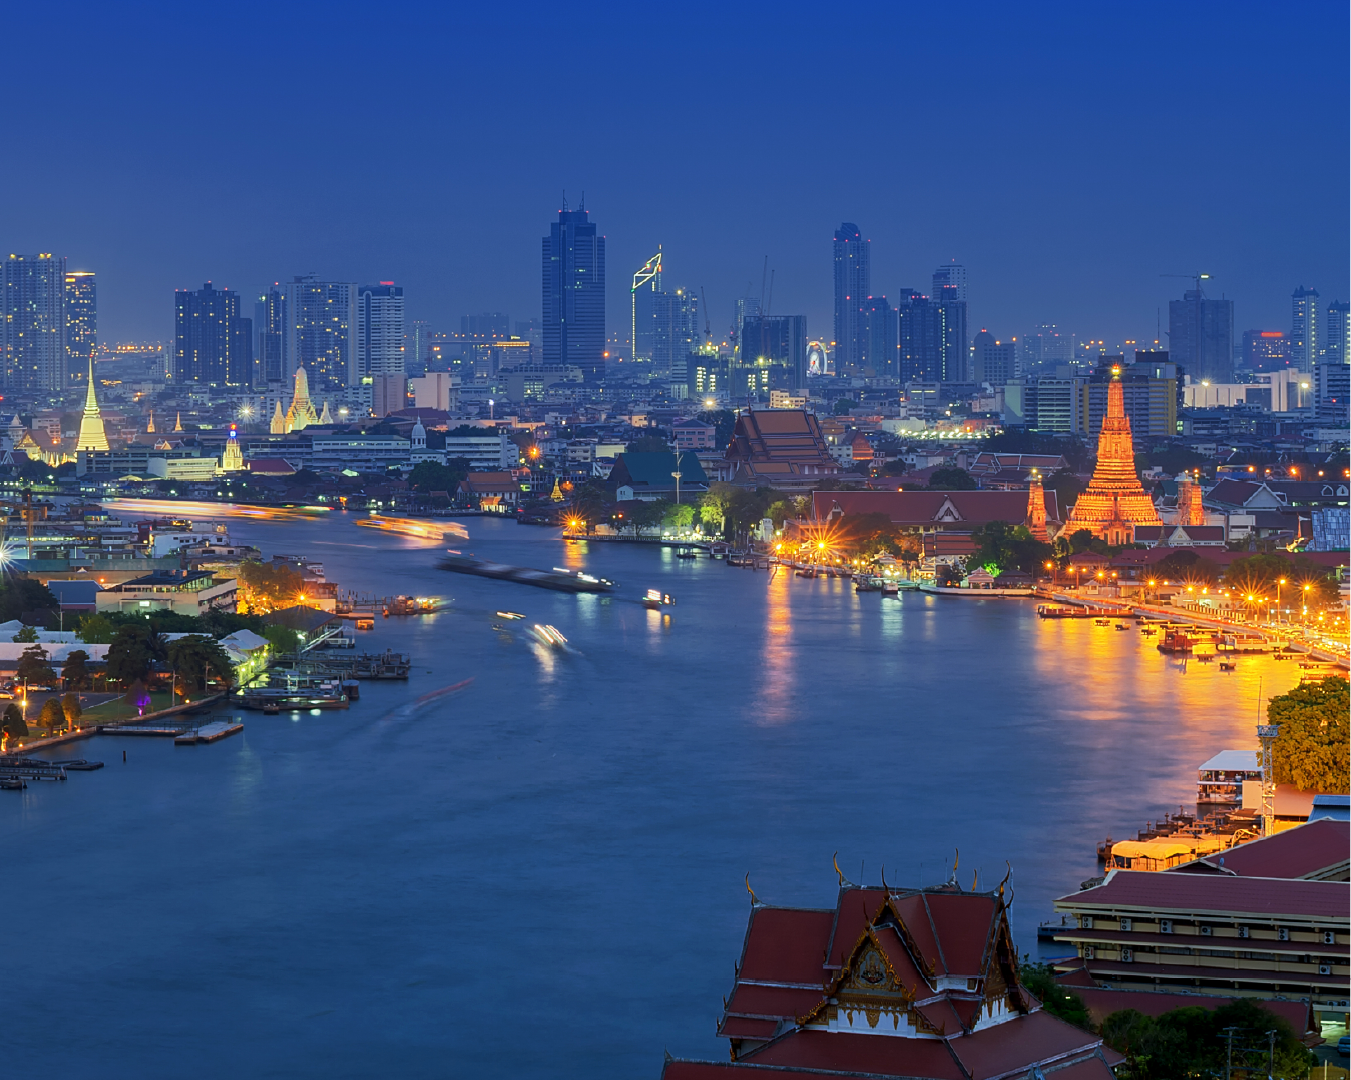
La scorsa settimana abbiamo partecipato agli incontri del FMI e della Banca Mondiale a Bangkok, con oltre 60 colloqui tra esponenti delle istituzioni, banchieri centrali, analisti politici e macroeconomici e investitori globali. Dagli incontri emerge un quadro di fondo improntato a fiducia sulla crescita e a preoccupazioni limitate sull’inflazione. Le posizioni più affollate restano quelle lunghe su carry trade e azionario tecnologico, anche se l’entusiasmo per il tema AI si sta raffreddando. Sulla duration globale prevale invece un diffuso pessimismo, legato agli investimenti in AI e alle incognite sui conti pubblici. Sulla Francia ormai scommettono al ribasso quasi tutti gli operatori, mentre crescono i timori sull’area euro in vista delle elezioni del 2027. Il nostro approccio resta prudente su rischio e spread, più costruttivo sulla duration.
Gli investitori presenti a Bangkok si sono mostrati fiduciosi ma non euforici, e stanno aggiungendo rischio in modo selettivo. Le operazioni più gettonate sono state soprattutto quelle legate alle vicende specifiche di singoli paesi emergenti (compresa l’ulteriore compressione dei rendimenti tra emergenti e sviluppati) e le strategie di carry in generale. Sulla duration, invece, la maggior parte degli investitori è neutrale o leggermente sottopesata. Per ora quasi nessuno pensa di comprare titoli di Stato francesi, mentre ci si attende un ulteriore allargamento degli spread sul credito high beta. Rispetto agli incontri di aprile, il timore di perdere il treno dell’azionario e del tema AI è molto meno diffuso, anche se un terzo degli investitori mantiene target sull’S&P 500 superiori a 8.000 punti entro fine 2027.
La crescita globale tiene bene e l’inflazione si conferma persistente, anche se dalle trattative salariali non sono attese forti spinte al rialzo. In un sondaggio, oltre la metà degli investitori si è detta convinta che la crescita globale si stabilizzerà sui livelli attuali, mentre un terzo era diviso tra chi prevede una nuova accelerazione e chi un rallentamento. I prezzi dell’energia sono stati motivo di preoccupazione generale: più della metà degli investitori si aspetta che restino elevati più a lungo e che la fragile tregua nello Stretto di Hormuz regga.
I conti pubblici sono stati il tema dominante nella maggior parte delle conversazioni, a partire dai deficit americani e dal recente calo dei titoli di Stato francesi, senza che si intravedano vie d’uscita. Il nodo è il costo del debito più che il suo livello: nei paesi sviluppati i rendimenti a 10 anni sono circa 160 pb sopra il costo medio del debito in essere, quindi la spesa per interessi continua a crescere man mano che i titoli in scadenza vengono rinnovati. Il premio a termine americano è tornato solo ai livelli precedenti alla crisi finanziaria globale, nonostante un debito più alto di circa 40 punti percentuali di PIL. Secondo gli esperti, gli Stati Uniti avrebbero bisogno di una correzione dei conti pari a circa il 3,5% del PIL, la Francia di circa il 2,5%. Il mercato premia i piani di risanamento credibili, se possibile con il FMI o altre istituzioni a fare da garanti. I paesi emergenti, invece, partono da una posizione molto più solida rispetto al passato e anni di politiche rigorose stanno ora dando i loro frutti. In quasi tutti i bilanci la spesa per la difesa resterà una priorità.
Sull’AI i rischi sono visti su entrambi i fronti: la tecnologia porta forti guadagni di produttività, ma questi sono con ogni probabilità già ampiamente scontati nelle valutazioni, sia nelle attese sugli utili azionari sia nei tassi reali. Gli investimenti in AI sono il chiaro motore della crescita e spiegano circa il 100% di quella americana. Si prevede che il capex legato all’AI cresca dell’85% quest’anno, del 35-40% nel 2027 e dell’11% nel 2028, anche se oltre il 2027 la fiducia in queste stime è bassa. I sondaggi indicano un aumento della produttività tra lo 0,5% e il 2%, mentre per il FMI sarebbe dello 0,8%. Alcune banche thailandesi e australiane hanno segnalato il rischio di un eccesso di investimenti nella costruzione di data center.
Prudenza, riunione per riunione
I banchieri centrali di Stati Uniti ed Europa hanno usato toni cauti: sono favorevoli a risposte misurate ai prezzi elevati dell’energia, vigilando però sul rischio che il rincaro si trasmetta a salari e prezzi degli altri beni e servizi (i cosiddetti effetti di secondo impatto). Le aspettative di inflazione sono nel complesso ancorate, e questo consente alla maggior parte delle banche centrali di restare pazienti e di decidere di volta in volta, anche perché le banche centrali credibili riescono più facilmente a non farsi condizionare dagli shock dal lato dell’offerta. La politicizzazione delle scelte di politica economica negli Stati Uniti è considerata senza precedenti e mette sotto costante pressione la credibilità della banca centrale americana. Diverse banche centrali dei paesi emergenti stanno rivedendo i propri obiettivi, mentre più in generale sono in corso revisioni anche della comunicazione e delle stime sul tasso neutrale. L’effetto delle variazioni del cambio sui prezzi interni si è attenuato con lo spostamento delle economie verso i servizi, ma resta asimmetrico e può tornare a salire rapidamente se la valuta si deprezza in modo marcato o prolungato.
Gli esponenti della Fed hanno ridimensionato l’urgenza di ulteriori rialzi dei tassi, ma la maggior parte è intervenuta prima del dato sul CPI americano, superiore alle attese, pubblicato mercoledì scorso. Warsh non ha voluto commentare l’ipotesi di un rialzo a ottobre, ma ha ribadito le solide prospettive di crescita per gli Stati Uniti e ha parlato di un’ondata di investimenti che va ben oltre l’AI. Con la debolezza dei mercati azionari emersa nel corso della settimana, lo scenario base per il prossimo rialzo della Fed si è spostato a dicembre, mentre la maggior parte degli investitori continua ad aspettarsi 1-2 rialzi in totale.
Riflettori puntati sulla Francia
Le discussioni sull’Europa si sono concentrate sul sell-off dei titoli di Stato francesi, sul contagio agli spread di altri paesi e sulle possibili forme di intervento della BCE. I rappresentanti della BCE hanno evitato di segnalare un intervento imminente con il TPI, lo strumento antispread della banca centrale, e hanno escluso di usare come strumento di crisi interventi sul QT, cioè sulla progressiva riduzione del portafoglio titoli. La revisione del quadro operativo, prevista nel primo trimestre del 2027, valuterà la domanda di riserve da parte delle banche dell’area euro e studierà la possibilità di costituire un portafoglio strutturale di titoli. Per ora il sell-off sui titoli francesi sembra contenuto, ma pochi investitori hanno voglia di comprare. Se un intervento dovesse rendersi necessario, i dettagli di eventuali acquisti restano del tutto incerti.
Sul fronte politico, le preoccupazioni riguardano il rischio di un parlamento polarizzato dopo le elezioni presidenziali, con un centro indebolito e posizioni estreme sia a sinistra sia a destra. Il sell-off obbligazionario è stato visto come uno strumento efficace per disciplinare i decisori politici francesi e imporre una linea fiscale più rigorosa.
L’incertezza sulle politiche USA
I rischi di coda discussi riguardano le decisioni di politica economica americane dopo le elezioni di metà mandato: un nuovo aumento dei dazi, una nuova escalation del conflitto tra Stati Uniti e Iran e gli scontri sulla riconciliazione di bilancio. Le elezioni di metà mandato in sé non sono considerate un problema. Un terzo degli investitori indica nelle minacce alla sicurezza nazionale e nei prezzi elevati delle materie prime il principale rischio per l’economia globale, mentre poco meno di un terzo lo vede in tassi alti e condizioni finanziarie restrittive.
Torna la fiducia degli investitori
In America Latina il ciclo elettorale è quasi concluso e la svolta verso governi favorevoli al mercato ha riportato la fiducia degli investitori. La politica fiscale resta il problema principale, ma la direzione è quella giusta. Essendo ricca di petrolio, la regione riesce a tenere i prezzi di diesel e benzina molto più bassi che altrove. Le aspettative per l’intensità di El Niño sono ora tra forte e molto forte e questo dovrebbe spingere l’inflazione legata agli alimenti verso il picco l’anno prossimo, anche se una politica monetaria restrittiva dovrebbe attenuarne l’impatto. Colombia e Brasile sono i paesi più apprezzati.
Dove c’è il petrolio è meglio
Nell’area CEEMEA e nei mercati di frontiera le banche centrali stanno reagendo allo shock sui prezzi dell’energia, valutandone ancora l’impatto. Finora le valute si comportano bene e il finanziamento resta disponibile. I paesi ricchi di petrolio, come Nigeria e Kazakistan, restano la scelta preferita degli investitori. Quelli che hanno ristrutturato il debito dopo il 2022 stanno ora andando meglio, e questo aiuta le loro economie ad assorbire lo shock.
Crescono i dubbi sul modello cinese
Cominciano ad emergere timori per la debolezza della domanda interna cinese, che sta spingendo le esportazioni nette al rialzo. La sostenibilità del modello cinese è sempre più messa in discussione. Pechino sta già rafforzando i controlli fiscali per ricostruire i margini di bilancio e durante i nostri incontri sono state evocate ulteriori misure, come la riduzione dei rimborsi dell’IVA, il taglio dei sussidi dei governi locali alle imprese e l’introduzione di un’imposta sugli immobili. Il rischio è che politiche sensate dal punto di vista fiscale e del riequilibrio dell’economia pesino ulteriormente su una domanda al consumo già debole e sulla fiducia dei mercati.
Cominciano inoltre ad emergere timori macroeconomici anche in alcune economie dell’ASEAN, come Filippine e Indonesia. Anche sull’India il consenso sta diventando più negativo.
Per ulteriori informazioni su Algebris e i suoi prodotti o per farsi inserire nella lista di distribuzuione, si prega di contattare il dipartimento Investor Relations all’indirizzo algebrisIR@algebris.com. Gli articoli passati sono disponibilii sul sito Algebris Insights
Qualsiasi opinione espressa è quella di Algebris, non costituisce un’affermazione di fatto, è soggetta a modifica e non rappresenta consulenza in materia di investimenti.
Nessun affidamento può essere riposto, per alcun motivo, sulle informazioni e opinioni contenute nel presente documento né sulla loro accuratezza o completezza. Nessuna dichiarazione, garanzia o impegno, espresso o implicito, è fornito in merito all’accuratezza o completezza delle informazioni o opinioni contenute in questo documento da parte di Algebris Investments, dei suoi membri, dipendenti o affiliati, e nessuna responsabilità è assunta da tali soggetti riguardo all’accuratezza o completezza di tali informazioni o opinioni.
© Algebris Investments. Algebris Investments è il nome commerciale del Gruppo Algebris.