


Tornano i ‘vigilantes’ dell’inflazione
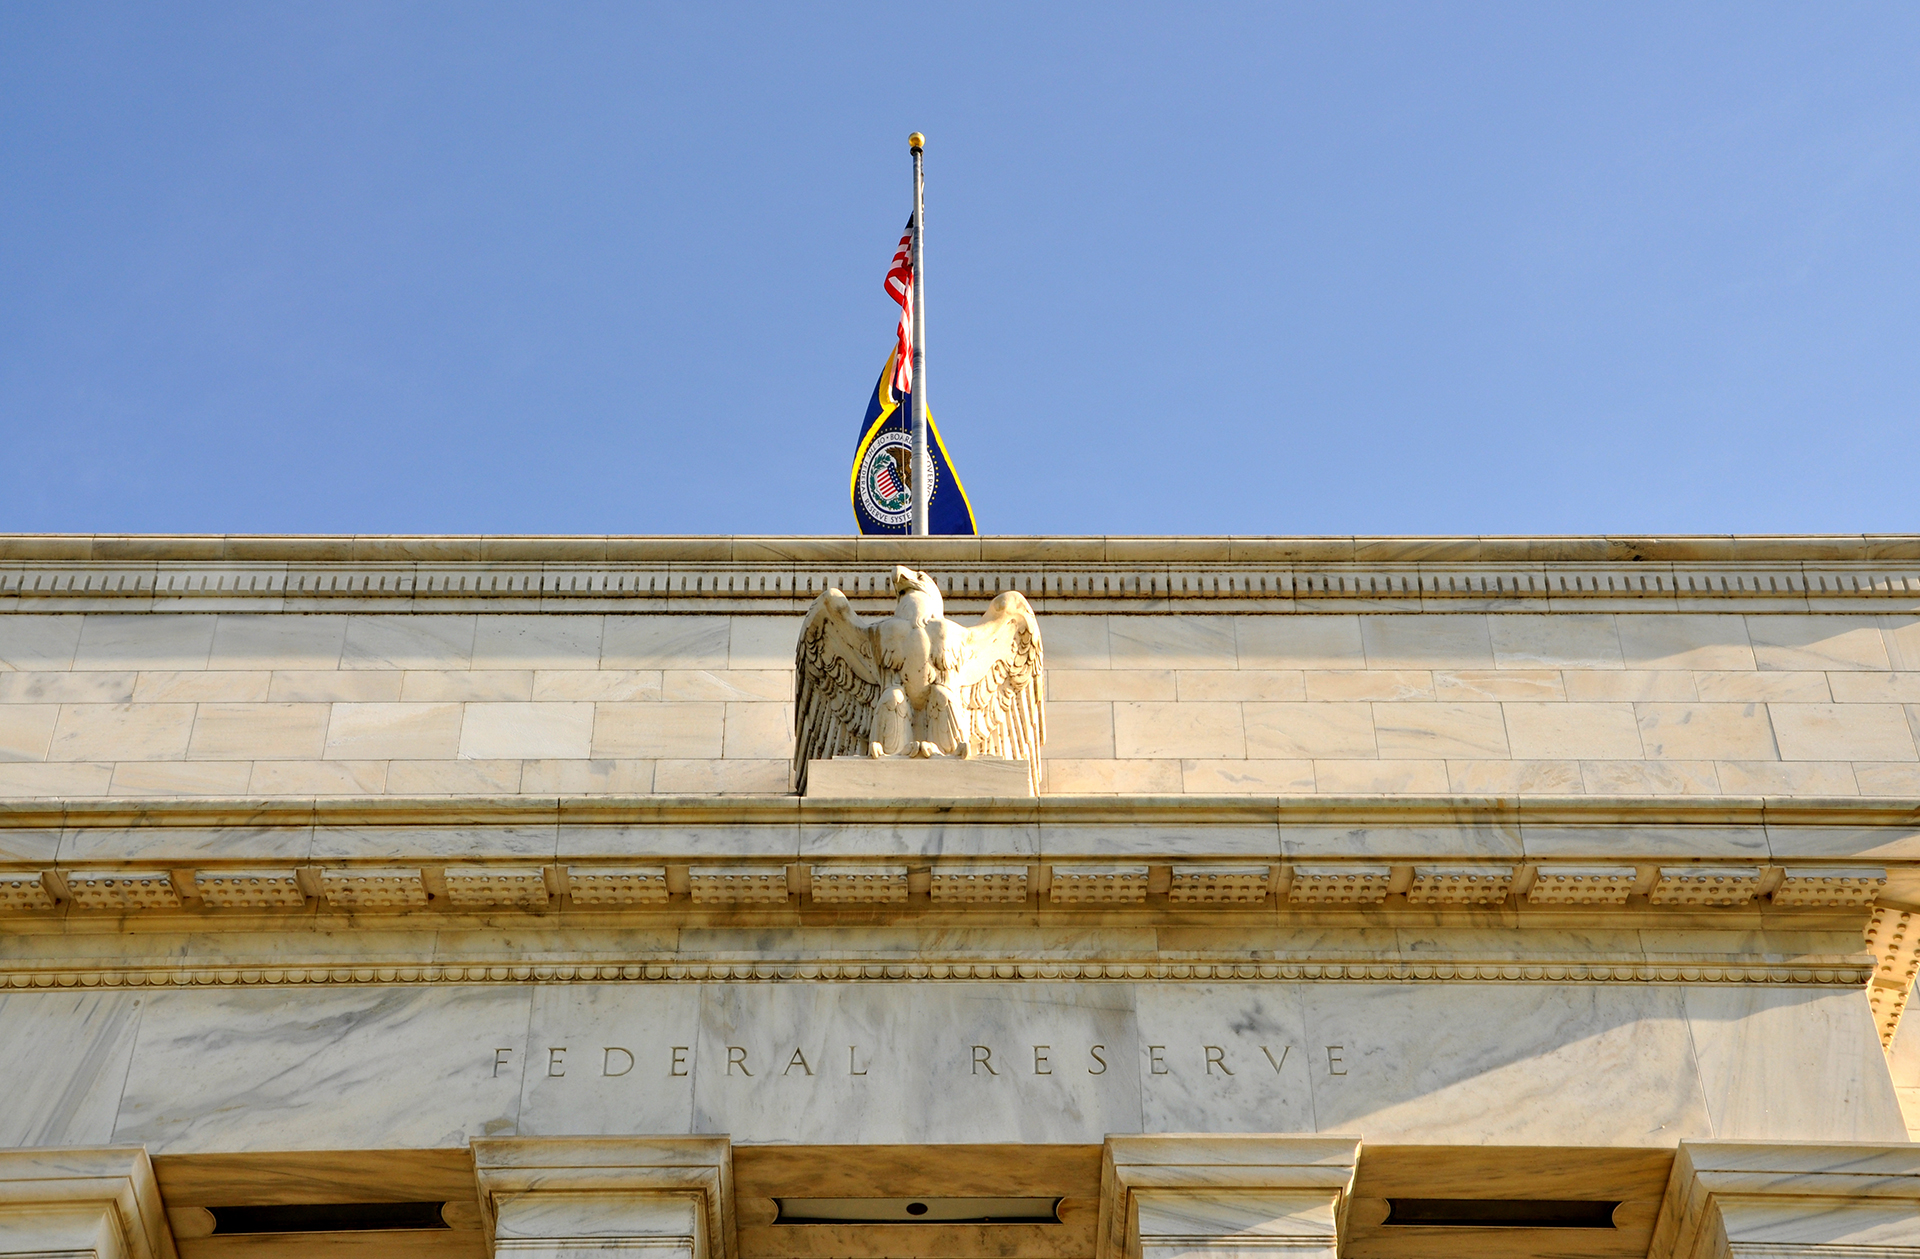
Le ultime comunicazioni della Fed stanno contribuendo a rafforzarne la credibilità nella lotta all’inflazione. La scorsa settimana infatti, la banca centrale ha alzato i tassi di 25 pb, in linea con le attese. Il tono è stato hawkish, con il presidente Warsh che ha sottolineato come la politica monetaria rimanga insufficientemente restrittiva. Il nuovo scenario indica un ulteriore rialzo dei tassi entro fine anno, mentre le stime sia sulla crescita sia sull’inflazione sono state riviste al rialzo. L’inflazione si mantiene sopra il target da oltre cinque anni, spingendo i mercati a interrogarsi su quanto la Fed sia effettivamente disposta a spingersi con la stretta monetaria. Questa incertezza si è riflessa sia sul dollaro sia sul rendimento del Treasury a 30 anni. Le comunicazioni più recenti hanno iniziato a ridurre questo premio per il rischio: il segmento a 30 anni ha sovraperformato il resto della curva, suggerendo che la Fed stia prestando particolare attenzione alle aspettative di inflazione di lungo periodo. Con tre ulteriori rialzi già prezzati dal mercato, la domanda centrale per gli asset rischiosi è quanto ancora la Fed possa sorprendere in senso hawkish. Finora, l’aggiustamento non è stato sufficientemente ampio da avere un impatto significativo sugli asset rischiosi.
In ritardo sulla curva
La gradualità della Bank of Japan nel processo di normalizzazione della politica monetaria dovrebbe continuare a esercitare pressione sullo yen nel breve periodo, nonostante i fondamentali favorevoli alla valuta. La scorsa settimana, la banca ha alzato i tassi di 25 pb, portandoli all’1,25%, con una votazione di 7 a 2. La decisione era ampiamente attesa, anche se il tono si è rivelato più dovish del previsto. Lo yen aveva registrato una buona performance nella settimana precedente, ma l’aumento dei prezzi del petrolio, una Fed più hawkish e una BOJ relativamente dovish hanno creato un contesto meno favorevole alla valuta nel breve termine. Riteniamo che lo yen stia trattando a livelli inferiori rispetto a quelli giustificati dai suoi fondamentali, tra cui la solida posizione finanziaria netta sull’estero del Giappone e la dinamica delle partite correnti. Tuttavia, per i mercati la BoJ si sta muovendo troppo lentamente. Di conseguenza, riteniamo probabile un’ulteriore sottoperformance dello yen nel breve periodo, pur mantenendo una view più costruttiva sul medio termine.
Problemi di liquidità
L’azionario turco ha registrato un forte calo mercoledì scorso, dopo che uno dei maggiori gestori del Paese non è riuscito a far fronte alle richieste di rimborso degli investitori. Il ministro delle Finanze Simsek e le altre autorità locali sono intervenuti con decisione, fornendo la liquidità necessaria e riuscendo a contenere la spirale negativa. Successivamente, l’azionario ha recuperato, mentre le tensioni sul mercato obbligazionario si sono attenuate. Negli ultimi mesi, la lira si è apprezzata significativamente in termini reali, generando pressioni su alcune aree dell’economia. Potrebbe quindi rendersi necessario un aggiustamento più ampio del regime valutario. Tuttavia, è probabile che il presidente Erdogan preferisca prima superare il rischio elettorale, dal momento che il principale rischio associato a un simile aggiustamento sarebbe una nuova fase di dollarizzazione. Allo stesso tempo, il saldo delle partite correnti potrebbe deteriorarsi significativamente nei prossimi mesi qualora i prezzi dell’energia restassero sui livelli attuali. In questo contesto, riteniamo che un approccio prudente sull’obbligazionario turco resti la scelta più appropriata.
Algebris Investments’ Global Credit Team
Per ulteriori informazioni su Algebris e i suoi prodotti o per farsi inserire nella lista di distribuzuione, si prega di contattare il dipartimento Investor Relations all’indirizzo algebrisIR@algebris.com. Gli articoli passati sono disponibilii sul sito Algebris Insights
Qualsiasi opinione espressa è quella di Algebris, non costituisce un’affermazione di fatto, è soggetta a modifica e non rappresenta consulenza in materia di investimenti.
Nessun affidamento può essere riposto, per alcun motivo, sulle informazioni e opinioni contenute nel presente documento né sulla loro accuratezza o completezza. Nessuna dichiarazione, garanzia o impegno, espresso o implicito, è fornito in merito all’accuratezza o completezza delle informazioni o opinioni contenute in questo documento da parte di Algebris Investments, dei suoi membri, dipendenti o affiliati, e nessuna responsabilità è assunta da tali soggetti riguardo all’accuratezza o completezza di tali informazioni o opinioni.
© Algebris Investments. Algebris Investments è il nome commerciale del Gruppo Algebris.
