


Rückkehr zur Straffung
Im Laufe des Sommers erreichten die globalen Aktienmärkte ein neues Allzeithoch. Antreiber waren eine starke Entwicklung in den Sektoren Energie, Large-Cap-Technologie und Financials. Zu Beginn des Septembers wurde der Markt jedoch vorsichtiger, da sich der Renditetreiber auf Inflationssorgen und das lange Ende des Anleihemarktes verlagerte. Eine erneute Eskalation des Konflikts zwischen den USA und dem Iran, Angriffe auf die saudische Energieinfrastruktur sowie wachsende Risiken für die Schifffahrtsrouten im Roten Meer trieben den Preis für Brent-Rohöl in Richtung 110 USD pro Barrel.
US-Aktien verharren auf Allzeithochs, getragen von einer starken Berichtssaison für das zweite Quartal und dem wieder aufkeimenden Optimismus im Bereich der künstlichen Intelligenz. Die US-Notenbank hob die Zinsen zum ersten Mal seit 2023 an, was jedoch vom Markt weitgehend erwartet worden war. Im Technologiesektor glich die Schwäche des Halbleiterindex im August die Outperformance der „Magnificent 7“ und eine Erholung im Softwarebereich aus. Ein US-Einkaufsmanagerindex (PMI) für das verarbeitende Gewerbe, der den achten Monat in Folge über 50 lag, signalisierte ein robustes Wachstum der Fundamentaldaten.
Europäische Aktien kehrten ihren Kurs von den Rekordhochs Anfang August zu Dreimonatstiefs um, wobei steigende Renditen die Bewertungen drückten. Die EZB hob ihren Leitzins auf 2,50 % an und korrigierte ihre Inflationsprognosen für die nächsten zwei Jahre nach oben.
In Asien erholten sich die Aktien nach dem Rückgang im Juli leicht. Seit Jahresbeginn liegen Korea und Taiwan mit einem Plus von 65 % mit grossem Abstand an der Spitze. Wie schon in früheren Perioden waren es die steigenden Gewinne, die den Ausschlag gaben, während sich die Kurs-Gewinn-Verhältnisse verengt haben.
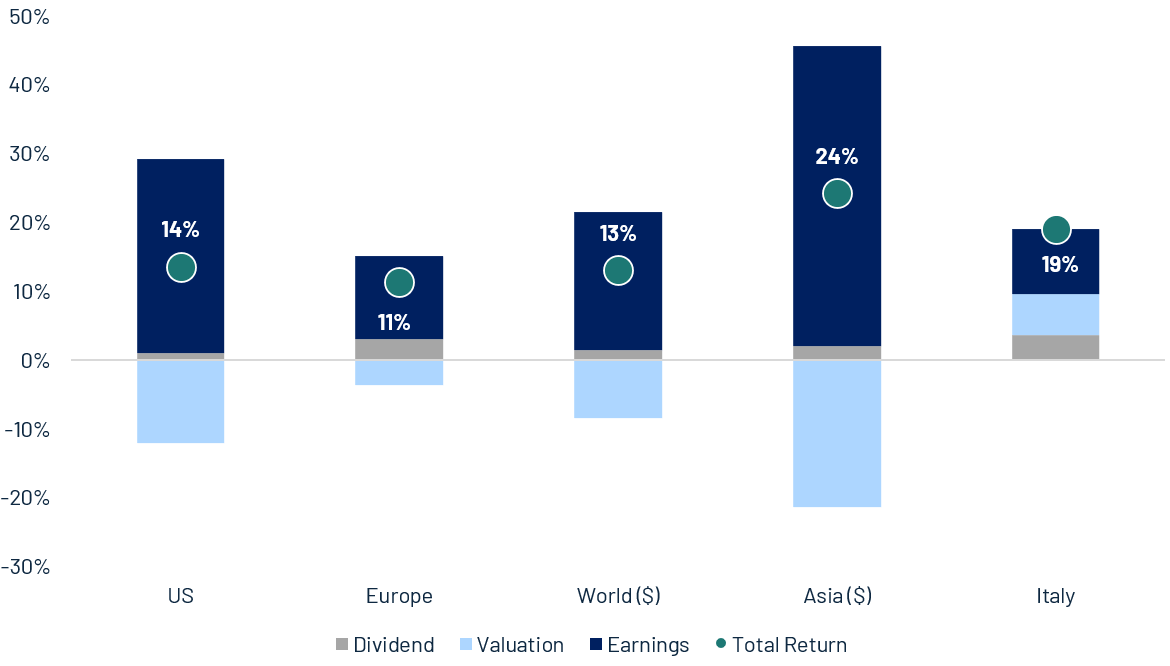
Quelle: Algebris Investments, Bloomberg Finance L.P., Stand: 21.09.2026. Wertentwicklungen in Landeswährungen
Warum KI und die Energiewende den Markt für das „rote Metall“ neu gestalten
Bernstein bekräftigte kürzlich eine These, die in den letzten Wochen bei zahlreichen Analysehäusern an Bedeutung gewonnen hat. Demnach wird der Kupfermarkt 2026 weiterhin ein Defizit aufweisen, bevor er bis 2029 wieder weitgehend ins Gleichgewicht kommt – nur um ab 2030 erneut deutlich aus dem Gleichgewicht zu geraten, da die durch die Elektrifizierung getriebene Nachfrage das Angebotswachstum kontinuierlich übersteigen wird.
Treibende Kraft ist dabei nicht mehr nur das klassische „grüne“ Narrativ (Elektrofahrzeuge, erneuerbare Energien, Stromnetze), sondern ein zweiter Faktor, der in den letzten zwei Jahren an Bedeutung gewonnen hat. KI-Rechenzentren. Die in diesem Jahr kursierenden Schätzungen – von BHP bis Goldman Sachs – stimmen in einem Punkt überein: Ein modernes Hyperscale-Rechenzentrum kann bis zu 30 Tonnen Kupfer pro Megawatt installierter Leistung benötigen, fast dreimal so viel wie bei herkömmlicher gewerblicher Infrastruktur. BHP selbst schätzt, dass allein der Bereich KI/Rechenzentren bis 2050 eine zusätzliche Nachfrage von 3,4 Millionen Tonnen pro Jahr verursachen könnte.
Auf der Angebotsseite bleibt der Engpass struktureller Natur: Es dauert 7 bis 10 Jahre, bis eine neue Mine in Betrieb genommen werden kann. Sinkende Erzgehalte, langwierige Genehmigungsverfahren und die geografische Konzentration der Produktion in Chile, Peru und dem Kongo schränken die Reaktionsfähigkeit des Sektors zusätzlich ein.
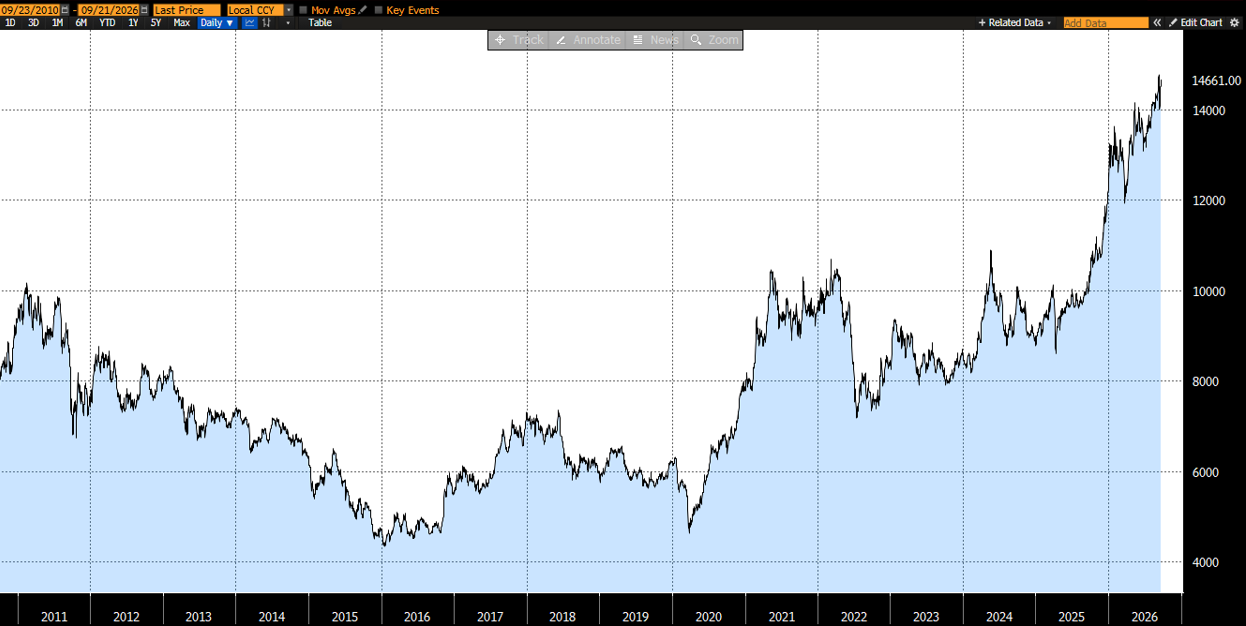
Quelle: Algebris Investments, Bloomberg Finance L.P., Stand: 21.09.2026
Die Zahlen des ersten Halbjahres 2026 belegen einen strukturellen Wandel
Sollte es noch Zweifel darangegeben haben, dass sich chinesische Autohersteller vom „aufstrebenden Herausforderer“ zu einer „strukturellen Kraft“ auf dem europäischen Automobilmarkt entwickelt haben, dürften die Zahlen für das erste Halbjahr 2026 diese ausräumen. Insgesamt verkauften Marken in chinesischem Besitz oder mit chinesischer Verbindung in der ersten Jahreshälfte europaweit rund 663.000 Fahrzeuge. Die dahinterstehenden Wachstumsraten sind das eigentliche Highlight.
MG führt mit 180.101 verkauften Einheiten (+18 %) beim Absatz und erhöht damit seinen Marktanteil auf 2,49 %. Doch BYD holt schnell auf: 172 964 Einheiten, ein Plus von 145 %, wodurch sich der Marktanteil auf 2,39 % mehr als verdoppelt hat. Bei diesem Tempo könnte BYD MG innerhalb weniger Quartale überholen.
Noch explosiver ist das Wachstum weiter unten in der Liste: Omoda/Jaecoo (+224 %, 124 280 Einheiten) und insbesondere Leapmotor (+569 %, 55 744 Einheiten), beflügelt durch die Produktionskooperation mit Stellantis. Xpeng (+125 %) und Ebro (+277 %) zeigen, dass neuere Marktteilnehmer von einer kleinen Basis aus schnell wachsen können. Allerdings sind nicht alle erfolgreich: DR verzeichnet einen Rückgang um 7 %. Dies erinnert daran, dass der Eintritt in den europäischen Markt kein Garant für nachhaltiges Wachstum ist – insbesondere für Marken ohne klaren Technologie- oder Preisvorteil.
Warum das wichtig ist:
- Die lokale Montage wird zum entscheidenden Faktor. Die überdurchschnittliche Leistung von Leapmotor deutet darauf hin, dass eine Produktionspräsenz in Europa – und die damit verbundenen Zollrisiken – mittlerweile wichtiger sind als die Marke oder der Preis allein.
- Die EU-Zölle sind ein Unwägbarkeitsfaktor, der Marken bereits jetzt dazu drängt, lokale Werke zu errichten (wie BYD in Ungarn oder der Türkei und Chery in Spanien) und auf Plug-in-Hybride zu setzen, für die niedrigere Zölle gelten.
- Der Druck auf die etablierten OEMs ist real und aktuell und nicht nur theoretischer Natur: Chinesische Marken machen mittlerweile mehr als 5 % des gesamten EU-Absatzes aus.
- Nicht alle chinesischen Marken sind gleich zu bewerten, da die Umsetzung stark variiert.
Das kurzfristige Risiko ist grösstenteils politischer Natur: Eine weitere Eskalation der Zölle, Antidumpingmassnahmen oder gegenseitige Handelsspannungen könnten die Absatzzahlen für Marken, die noch direkt aus China importieren, schnell einbrechen lassen. Der strukturelle Trend, dass das Zurückbleiben bei Preis und Geschwindigkeit der Einführung von Elektro- und Plug-in-Hybridfahrzeugen für die etablierten Hersteller kostspielig ist, scheint davon unberührt zu bleiben.
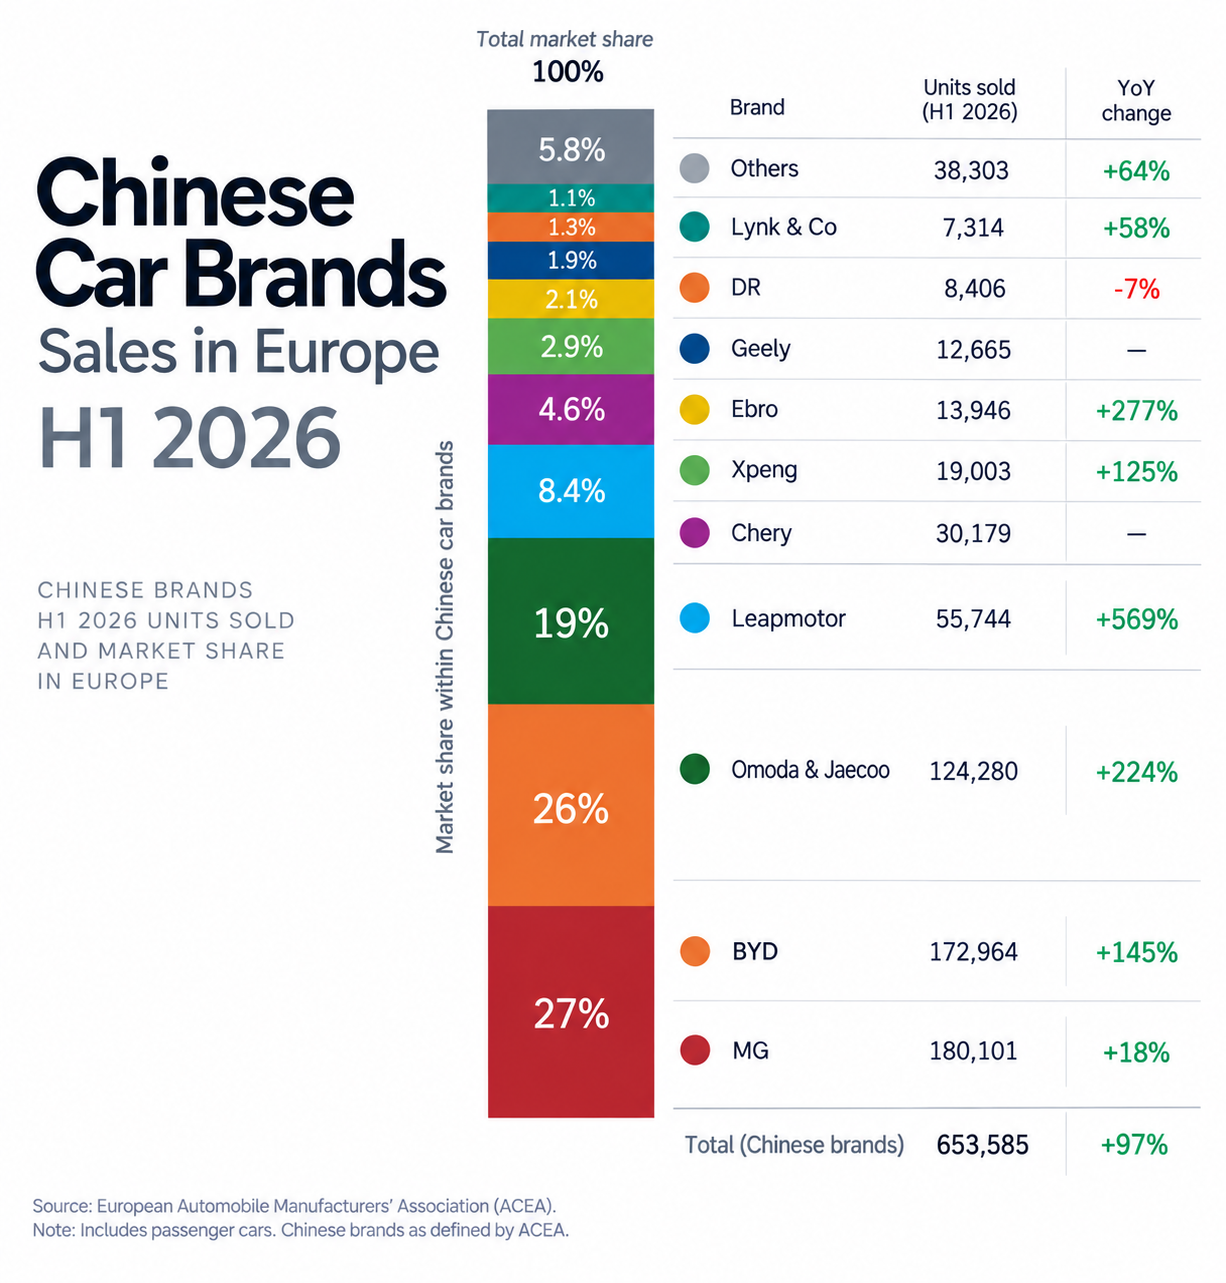
Chinese car brands sales in Europe H1 2026
Quelle: European Automobile Manufacturers’ Association (ACEA).
Note: Includes passenger cars. Chinese brands as defined by ACEA.
Algebris Investments’ Global Equity Team
For more information about Algebris and its products, or to be added to our distribution lists, please contact Investor Relations at algebrisIR@algebris.com. Visit Algebris Insights for past commentaries.
Alle geäußerten Meinungen sind diejenigen von Algebris, stellen keine Tatsachenaussagen dar, können sich ändern und sind nicht als Anlageberatung zu verstehen.
Es darf zu keinerlei Zweck auf die in diesem Dokument enthaltenen Informationen und Meinungen oder auf deren Richtigkeit oder Vollständigkeit vertraut werden. Keine der Gesellschaften von Algebris Investments, ihre Mitglieder, Mitarbeiter oder verbundenen Unternehmen gibt ausdrücklich oder stillschweigend Zusicherungen, Gewährleistungen oder Verpflichtungen hinsichtlich der Richtigkeit oder Vollständigkeit der in diesem Dokument enthaltenen Informationen oder Meinungen ab, und keine dieser Personen übernimmt diesbezüglich eine Haftung.
© Algebris Investments. Algebris Investments ist der Handelsname der Algebris-Gruppe.
