


再び引き締め環境へ
グローバル株式市場は、夏場にかけてエネルギー、大型テクノロジー企業、金融セクターの力強い上昇を背景に過去最高値を更新しました。一方で、9月に入ると市場の焦点はインフレや長期金利動向へと移り、市場心理はやや慎重になっています。また、米国とイランの対立激化、サウジアラビアのエネルギーインフラへの攻撃、紅海航路を巡る地政学リスクの高まりなどを受けて、ブレント原油価格は1バレル当たり110ドル近辺まで上昇しました。
米国株式市場は、堅調な第2四半期決算とAIに対する楽観論の再燃を背景に、引き続き過去最高値圏で推移しています。FRBは2023年以来初となる利上げを実施しましたが、市場では概ね織り込み済みでした。テクノロジーセクターでは、半導体関連銘柄の調整がみられた一方、マグニフィセント7のアウトパフォームとソフトウェア関連銘柄の反発によって相殺されました。また、米製造業PMIは8カ月連続で50を上回り、企業業績見通しの底堅さを示しています。
欧州株式市場は、8月初旬に過去最高値を更新した後、長期金利の上昇によるバリュエーション調整を受けて反落し、およそ3カ月ぶりの安値圏まで下落しました。ECBは政策金利を2.50%へ引き上げるとともに、今後2年間のインフレ見通しを上方修正しました。
アジア株式市場は、7月の調整後に持ち直しの動きをみせています。年初来では世界主要市場を大きく上回るパフォーマンスとなっており、特に韓国および台湾市場は約65%上昇しています。これまでと同様に、企業業績の拡大が株価上昇を牽引している一方で、バリュエーションはむしろ低下しています。
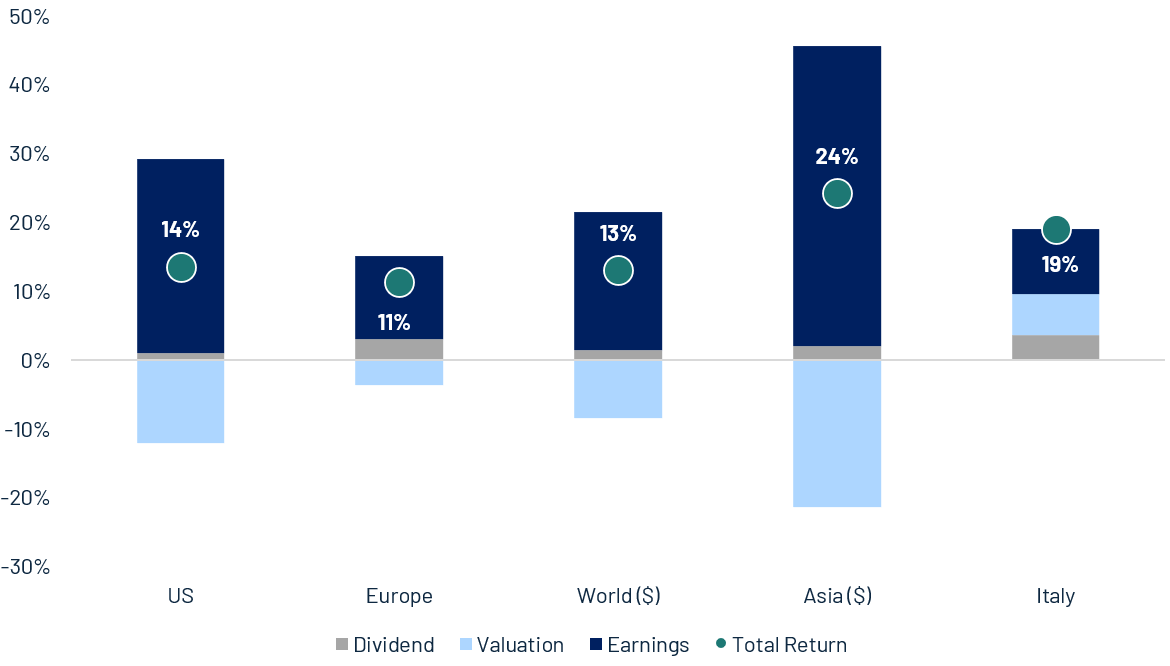
Source: Algebris Investments, Bloomberg Finance L.P, data as 21/09/2026. Performances in local currencies
転換が変える銅市場
バーンスタインは、ここ数週間にわたり、市場で注目が高まっているテーマを改めて示しました。それによると、銅市場は2026年に供給不足が続いた後、2029年頃までは概ね需給均衡へ向かうものの、2030年以降は再び供給不足が拡大する可能性があります。背景には、電化の進展に伴う需要拡大が供給増加を継続的に上回るとの見通しがあります。
こうした需要拡大を支えているのは、もはや従来型の「グリーン投資」だけではありません。これまでは電気自動車(EV)、再生可能エネルギー、送配電網整備といったテーマが銅需要の主な牽引役でしたが、ここ2年ほどで新たな需要源として急速に存在感を高めているのが、AI向けデータセンターです。
BHPやゴールドマン・サックスなどによる今年示されている各種試算は一つの結論に収れんしています。最新の大規模データセンターは、設備容量1MW当たり最大30トンの銅を必要とするとされ、これは従来の商業インフラの約3倍に相当します。さらに、BHPはAIおよびデータセンター関連需要だけで、2050年までに年間約340万トンの追加需要が生じる可能性があると試算しています。
一方、供給面では依然として構造的な制約が存在しています。新規鉱山の開発には通常7~10年程度を要するほか、鉱石品位の低下、許認可取得の長期化、生産地域の偏在(チリ、ペルー、コンゴ民主共和国など)が供給拡大の制約となっています。
このように、銅市場は景気循環だけでなく、エネルギー転換とAIインフラ投資という二つの長期的な構造変化によって支えられており、中長期的には需給が引き締まりやすい環境が続く可能性があります。
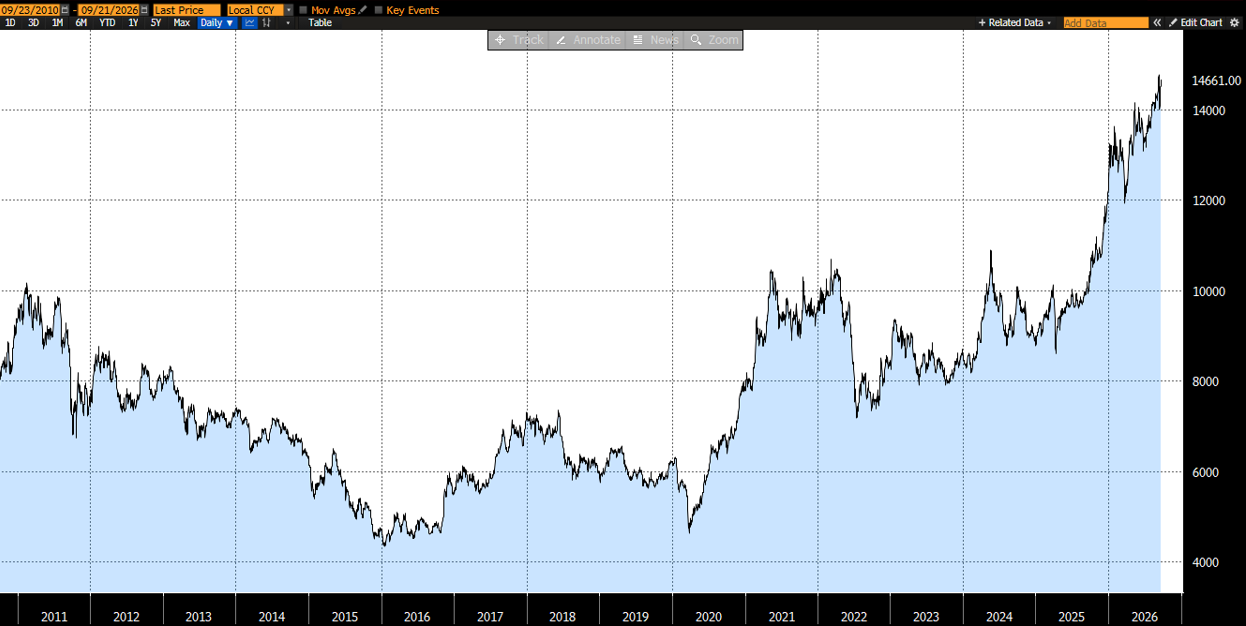
Source: Algebris Investments, Bloomberg Finance L.P, data as 21/09/2026
2026年上期の販売実績が示す構造変化
中国自動車メーカーは、欧州市場においてもはや単なる新興勢力ではなく、市場構造に影響を与える存在となりつつあります。2026年上期の販売実績は、その変化を明確に示しています。
2026年上期において、中国資本または中国系ブランドの欧州での販売台数は合計約66.3万台に達しましたが、この数字以上に重要なのはその急速な成長です。
販売台数ベースでは、モーリス・ガレージ(現在は中国・上海汽車傘下)が18万101台(前年比+18%)と市場シェア2.49%で首位を維持しました。一方、BYDは17万2,964台(前年比+145%)で市場シェアを2.39%まで倍増させました。このペースが続けば、数四半期以内にBYDがモーリス・ガレージを追い抜く可能性があります。
さらに下位ブランドに目を向けると、成長率は一段と顕著です。オモダ/ジェイクーは12万4,280台(前年比+224%)、リープモーターは5万5,744台(前年比+569%)と急成長を遂げました。特にリープモーターは、ステランティスとの生産提携が成長を後押ししています。また、シャオペン(+125%)やエブロ(+277%)も、小規模な販売基盤にもかかわらず、急速に市場シェアを拡大しています。
もっとも、すべての中国メーカーが成功しているわけではありません。DRオートモビルズの販売台数は前年比7%減となっており、欧州市場への参入自体が持続的な成長を保証するものではないことを示しています。特に、明確な技術的優位性や価格競争力を持たないブランドは、厳しい競争環境に直面しています。
市場への示唆
- 現地生産が新たな競争優位となりつつある
リープモーターの成功は、ブランド力や価格競争力だけでなく、欧州での生産拠点の有無や関税への対応力が重要性を増していることを示しています。 - EUの関税政策が引き続き重要な注目点となっている
EUによる関税措置を背景に、BYD(ハンガリー・トルコ)やチェリー(スペイン)などは現地生産を進めています。また、関税負担の比較的低いプラグインハイブリッド車(PHEV)への展開も進んでいます。 - 欧州既存メーカーへの競争圧力は現実のものとなっている
中国ブランドは現在、EU全体の新車販売の5%超を占めており、その影響はもはや理論上のものではなく、実際の市場シェアとして表れています。 - 中国メーカーを一括りにはできない
欧州市場での成果にはブランドごとに大きな差がみられ、事業戦略や実行力が成否を分ける重要な要素となっています。
短期的なリスクは主に政治・政策要因にあります。追加関税、アンチダンピング措置、あるいは貿易摩擦の激化によって、中国からの輸入に依存するメーカーの販売台数が大きく影響を受ける可能性があります。
一方で、中長期的な構造変化は依然として続いていると考えられます。価格競争力の面で後れを取る既存メーカーへの圧力や、EV・PHEVの普及拡大の流れは引き続き強く、中国メーカーの欧州市場での存在感は今後も高まっていく可能性があります。
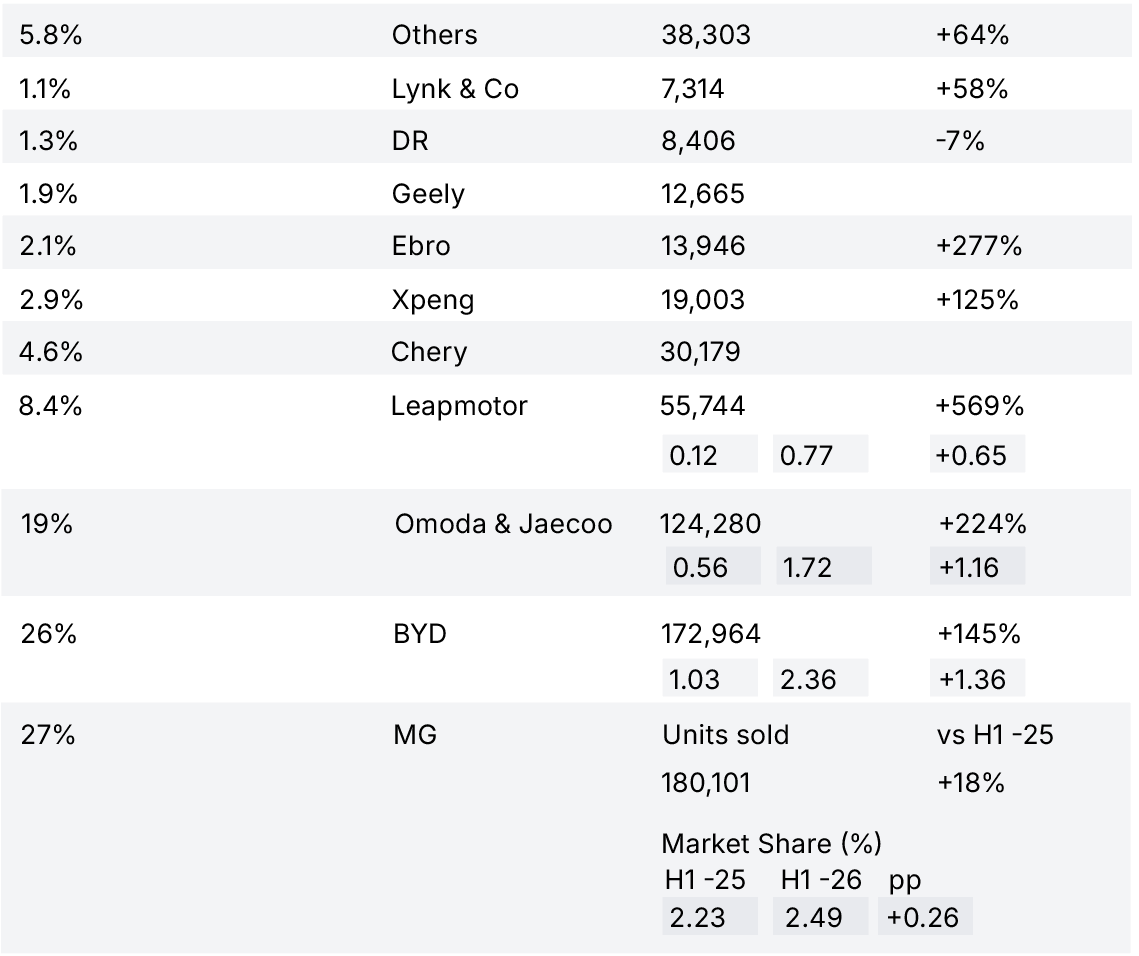
Chinese car brands sales in Europe H1 2026
Source: European Automobile Manufacturers’ Association (ACEA).
Note: Includes passenger cars. Chinese brands as defined by ACEA.
作成:Algebris Investments Global Equity Team
For more information about Algebris and its products, or to be added to our distribution lists, please contact Investor Relations at algebrisIR@algebris.com. Visit Algebris Insights for past commentaries.
【本資料をご覧頂く上でのご留意事項】
・当資料は、情報提供を目的としてAlgebris Investmentsが作成した資料を、アルジェブリスインベストメンツ株式会社(以下、「弊社」)が翻訳及び編集したものです。
・当資料は、作成時点で信頼できると考えられる情報に基づいて作成されておりますが、その内容の正確性あるいは完全性について保証するものではありません。
・当資料に示されたデータ等は過去のものであり、将来の運用成果や市場全般の推奨や証券市場等の動向の上昇または下落を示唆するものではありません。また、当資料に記載される見解は作成時点のものであり、予告なく変更されることがあります。
・当資料は、特定の金融商品等の推奨や勧誘を目的とするものではありません。
・当資料は、弊社の許諾なく複製、転用、配布することを禁じます。
・Algebris Investmentsは、Algebris(UK) Limited, Algebris Investments(Ireland) Limited, Algebris Investments (US) Inc., Algebris Investments (Asia) Limited, Algebris Investments K.K.、および持株会社等を意味します。
アルジェブリス・インベストメンツ株式会社
金融商品取引業者 関東財務局長(金商)第3131号
加入協会:一般社団法人資産運用業協会
